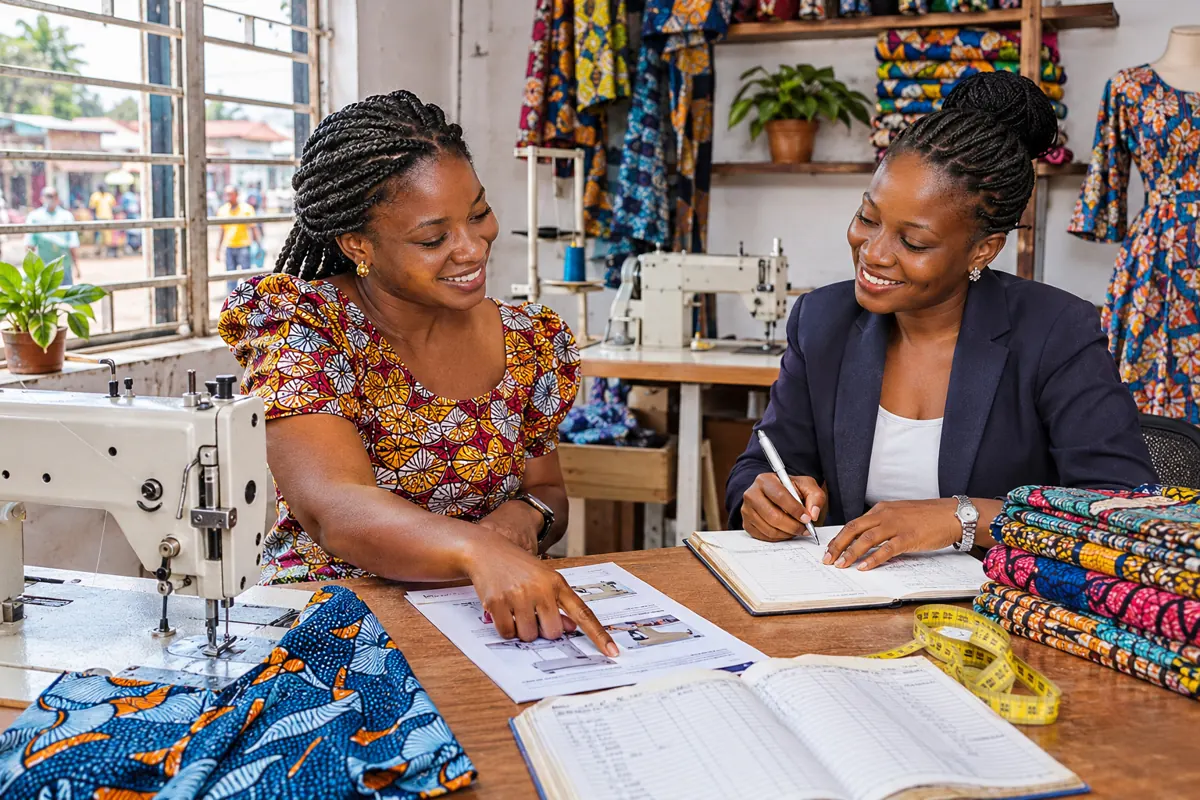
في جمهورية الكونغو الديمقراطية، التمويل متناهي الصغر تقدمه تعاونيات الادخار والائتمان المعروفة باسم كوبيك ومؤسسات التمويل الأصغر المنظمة كشركات ومصارف شاملة مثل أدفانس، وجميعها مرخّصة من البنك المركزي الكونغولي. ويستهدف بائعات الأسواق والحرفيين وصغار المنتجين الذين لا يصلون إلى القروض المصرفية التقليدية. ويكون القرض الأول متواضعاً وتسبقه غالباً مدخرات إلزامية، ثم ترتفع المبالغ مع كل قسط يُسدَّد في موعده. وتحل المجموعات التضامنية محل الضمان العيني، ويتزايد السداد عبر إم بيسا وأورنج موني وإيرتل موني. ويمنح العقد المكتوب وجدول السداد الواضح هذه الجهات المرخّصة ميزة على المقرضين غير الرسميين في الأسواق.
ثلاث فئات من الفاعلين في التمويل الأصغر
يضم القطاع الكونغولي تعاونيات COOPEC ذات الشكل التعاوني، ومؤسسات التمويل الأصغر المؤسسة كشركات، وبنوكا ذات توجه شمولي مثل Advans Banque Congo. وكلها تحتاج ترخيصا من البنك المركزي لجمع الادخار أو الإقراض.
تعاونيات حاضرة بقوة في الشرق
في شمال كيفو وجنوب كيفو تنتشر تعاونيات الادخار والائتمان منذ عقود حتى في البلدات الريفية. وفي غوما وبوكافو وبوتمبو تمول التجارة الصغيرة والنقل وتحويل المنتجات الزراعية.
FINCA RDC والمؤسسات ذات الشكل التجاري
تعرض FINCA RDC، النشطة منذ سنوات طويلة، قروضا فردية وجماعية في كينشاسا ولوبومباشي ومدن أخرى. وتعتمد هذه المؤسسات على موظفي قروض يزورون النشاط قبل أي صرف.
مجموعات التضامن في أسواق كينشاسا
تشكل عدة تاجرات من سوق ليبرتي أو غامبيلا مجموعة تكفل أعضاءها بعضهم بعضا. وإذا لم تسدد إحداهن تكمل الأخريات القسط، وهذا يعوض الضمان المادي الغائب.
الادخار المسبق والضمان
تشترط معظم تعاونيات COOPEC فترة ادخار قبل القرض الأول، ثم تجمد جزءا من المبلغ المقترض. ويقلل هذا الادخار الإلزامي مخاطر المؤسسة لكنه يرفع الكلفة الفعلية التي يتحملها المقترض.
مبالغ متصاعدة ودورات قصيرة
يبقى القرض الأول متواضعا بالفرنك الكونغولي أو بالدولار ولبضعة أشهر. وكل سداد منتظم يفتح الباب لمبلغ أكبر، مما يسمح لبائعة أقمشة أو مصلح هواتف بتوسيع مخزونه.
السداد عبر الهاتف المحمول
تقبل مؤسسات كثيرة الأقساط عبر M-Pesa أو Orange Money أو Airtel Money، فتعفي العملاء من التنقل إلى الفرع. وتقلل هذه الممارسة أيضا تداول النقود، وهو مصدر خسائر واحتيال في الأسواق.
صندوق الشمول المالي
يعيد صندوق FPM، وهو صندوق استثمار مخصص للشمول المالي في الكونغو الديمقراطية، تمويل مؤسسات التمويل الأصغر ويرافقها. ويهدف عمله إلى توسيع عرض الائتمان نحو المناطق الريفية والمؤسسات الصغرى قليلة الخدمة.
التمويل الأصغر والزراعة
يجب أن تتبع قروض المنتجين رزنامة الحصاد بدل السداد الشهري. وتعرض صفحة القرض الزراعي في الكونغو الديمقراطية حلولا ملائمة لمزارعي الكونغو الأوسط وكاساي وإيتوري.
بديل عن القروض غير الرسمية
في مواجهة مرابي الأسواق يقدم التمويل الأصغر المرخص عقدا مكتوبا وجدول سداد واضحا. ويقارن دليل القرض بين الأفراد في الكونغو الديمقراطية ممارسات جمعيات الادخار والقروض العائلية التي ما زالت سائدة.
النموذج المجاور في برازافيل
في الكونغو برازافيل تخضع مؤسسات التمويل الأصغر للجنة COBAC وبنك BEAC وتقرض بالفرنك الأفريقي. ويبين ملف التمويل الأصغر في الكونغو برازافيل إطارا تنظيميا مختلفا لكن باحتياجات تمويل متقاربة جدا.
التحقق من الترخيص قبل الاقتراض
سبق أن اختفت تعاونيات غير مرخصة بمدخرات أعضائها في الكونغو الديمقراطية. والاطلاع على قائمة المؤسسات المرخصة التي ينشرها البنك المركزي الكونغولي قبل أي إيداع يحمي من هذه الإفلاسات والاختلاسات.
الحصول على أول قرض صغير في كونغو كينشاسا
- تحديد تعاونية COOPEC أو مؤسسة تمويل أصغر مرخصة من البنك المركزي قرب مكان النشاط.
- فتح حساب ادخار وتكوين الادخار المسبق المطلوب خلال المدة المحددة.
- استقبال موظف القروض الذي يقيم التجارة والمخزون والمداخيل.
- تكوين مجموعة تضامن أو تقديم كفيل إذا طلبت المؤسسة ذلك.
- توقيع العقد وتسلم الأموال والسداد حسب الجدول، غالبا عبر الهاتف.
الكلفة الحقيقية للقرض الصغير في جمهورية الكونغو الديمقراطية
| العنصر | المؤشر | عوامل التغير |
|---|---|---|
| سعر الفائدة | أعلى من القرض البنكي | المؤسسة والمبلغ والمدة والعملة |
| رسوم الملف | تقتطع عند الصرف | سياسة المؤسسة |
| الادخار المجمد | جزء من القرض محتجز | تعاونية أو مؤسسة ودورة العميل |
| عمولة التحويل عبر الهاتف | رسوم تحويل القسط | المشغل والمبلغ |
| تأمين الوفاة | قسط صغير إلزامي غالبا | مبلغ القرض |
الوثائق التي تطلبها تعاونيات COOPEC ومؤسسات التمويل الأصغر
- بطاقة الناخب أو وثيقة هوية أخرى
- صور شخصية حديثة
- شهادة سكن أو مخطط الوصول إلى المنزل
- إثبات النشاط: رخصة مهنية أو بطاقة تاجر أو شهادة من رئيس السوق
- دفتر أو كشف الادخار في المؤسسة
- وثيقة هوية الكفيل أو قائمة أعضاء المجموعة
ما يهدد القرض الصغير في الكونغو الديمقراطية
- إنفاق القرض المخصص للمخزون على حاجة عائلية ثم نقص المداخيل اللازمة للسداد.
- الاقتراض من عدة تعاونيات في آن واحد وسداد إحداها بمال الأخرى.
- إيداع المدخرات في تعاونية غير مرخصة من البنك المركزي تعد أعضاءها بفوائد مرتفعة على نحو غير طبيعي.
- الدفع لوسيط مزعوم يدعي ضمان الموافقة على القرض مقابل عمولة نقدية.
- الانضمام إلى مجموعة تضامن دون معرفة موثوقية أعضائها ثم الاضطرار إلى دفع أقساطهم المتأخرة.
التحقق من المؤسسة ومعنى الكلفة الحقيقية
قبل إيداع أي مدخرات أو توقيع عقد، ينبغي سؤال المؤسسة عن رقم ترخيصها والتأكد من وجود اسمها لدى البنك المركزي الكونغولي، فقد اختفت في الماضي تعاونيات غير مرخّصة مع مدخرات أعضائها. كما يلزم طلب جدول السداد كاملاً مكتوباً، يبيّن الفائدة ورسوم الملف والمبلغ المحجوز كادخار والتأمين المرتبط بالقرض، لأن الكلفة الفعلية تتجاوز في العادة سعر الفائدة المعلن وحده، ولا سيما عندما يُحجز جزء من القرض كادخار.
وفي الأسواق الكبرى مثل سوق ليبرتي في كينشاسا، تكتسب المجموعة التضامنية قيمتها من حسن اختيار أعضائها، فمن يتأخر منهم يحمّل الآخرين عبء القسط. ولذلك يُستحسن ألا تضم المجموعة إلا أشخاصاً يعرفون نشاط بعضهم معرفة جيدة. ويفيد كذلك حفظ رسائل التأكيد عند الدفع عبر الهاتف، وعدم الاقتراض من أكثر من جهة في وقت واحد، وتخصيص القرض للنشاط الذي طُلب من أجله فقط، حتى لا يتحول التمويل إلى عبء على البيت. ويُنصح بسؤال الوكيل عن الجهة التي ستتلقى الشكوى عند أي خلاف، وبالاحتفاظ بنسخة موقعة من العقد وجدول السداد في مكان آمن، مع تسجيل تواريخ الأقساط كي لا يفوت أحدها.
في جمهورية الكونغو الديمقراطية، التمويل متناهي الصغر: جهات تمويل يمكن التواصل معها
- Advans Banque Congo — مصرف تمويل أصغر من شبكة أدفانس يمنح قروضاً للمشاريع المتناهية الصغر والصغيرة والمتوسطة، خاصة في منطقة كاتانغا الكبرى.
- Rawbank — مصرف تجاري كبير تُقدَّم فيه طلبات الائتمان عبر الإنترنت، وهو مناسب لتاجر صغير يريد مقارنة العروض أولاً.
- Trust Merchant Bank (TMB) — مصرف منتشر في مقاطعات كثيرة يقرض أصحاب المشاريع الدقيقة والمنشآت الصغيرة والأفراد عبر وكالات موزعة على أنحاء البلاد.
- Rawbank — مصرف يخصص خطوط تمويل للمشاريع المتناهية الصغر والصغيرة والمتوسطة، إلى جانب خدماته الموجهة للأفراد والمهنيين.
في جمهورية الكونغو الديمقراطية، التمويل متناهي الصغر: أسئلة شائعة
ما الفرق بين تعاونية COOPEC ومؤسسة التمويل الأصغر في الكونغو الديمقراطية؟
التعاونية يملكها أعضاؤها الذين يدخرون ويقترضون، أما مؤسسة التمويل الأصغر فشركة تجارية تقرض عملاءها. ويخضع كلاهما لرقابة البنك المركزي الكونغولي وفق قواعد مختلفة.
هل يمكن الحصول على قرض صغير دون ضمان في الكونغو؟
نعم، بفضل القرض الجماعي والكفالة التضامنية أو الادخار المسبق المجمد، مع مبالغ متواضعة في البداية. وللمبالغ الأكبر تطلب المؤسسة غالبا كفيلا أو مالا مرهونا أو سجل سداد.
هل تمنح القروض الصغيرة الكونغولية بالدولار؟
تقرض بعض المؤسسات بالدولار وأخرى بالفرنك الكونغولي. وقد يفضل التاجر الذي يبيع بالفرنك قرضا بالفرنك CDF لتجنب مخاطر الصرف، حتى لو بدت الفائدة المعلنة أعلى.
كم تدوم مدة القرض الصغير في الكونغو الديمقراطية؟
تتراوح الدورات عادة بين بضعة أشهر وسنة، بأقساط أسبوعية أو نصف شهرية أو شهرية. وقد تنص القروض الزراعية على السداد عند الحصاد، وكل دورة ناجحة تفتح الباب لمبلغ أكبر.