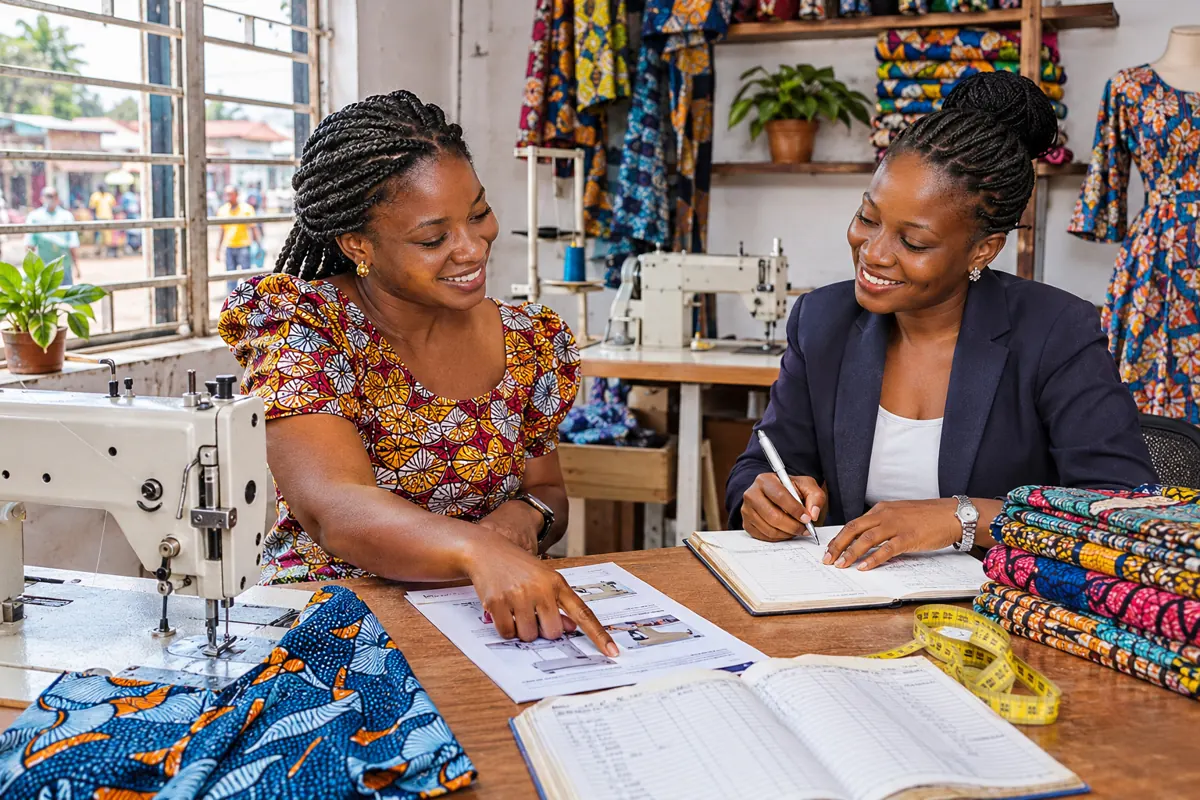
في موريتانيا، التمويل متناهي الصغر تقدّمه قرابة ثلاثين مؤسسة للتمويل الأصغر مرخّصة من البنك المركزي الموريتاني، بدءًا من صناديق شبكة بروكابيك الشعبية ووصولًا إلى تعاضديات النساء مثل مافيك. وتقرض هذه المؤسسات مبالغ صغيرة بالأوقية (MRU) لأعضاء يدّخرون أولًا، وغالبًا ضمن مجموعات يكفل أفرادها بعضهم بعضًا. وتميّز أمرية 2007 بين ثلاث فئات من المؤسسات، وتعرض بعضها المرابحة الخالية من الفائدة. ويظل حجم القروض القائمة في القطاع متواضعًا، ولهذا يعتمد كثير من صغار التجار والحرفيات على الأسرة والجمعيات الادخارية. ويُنصح بالتأكد من ترخيص المؤسسة قبل أي ادخار أو اقتراض.
أمر 2007 المتعلق بالتمويل الأصغر
حلّ الأمر القانوني الصادر عام 2007 بشأن مؤسسات التمويل الأصغر محل قانون 1998. وهو يسند إلى البنك المركزي ترخيص هذه المؤسسات ومراقبتها، وقد استُكمل بتعليمات احترازية عام 2007 ثم عام 2012.
ثلاث فئات من المؤسسات المرخصة
تضم الفئة أ تعاونيات وجمعيات الادخار والقرض التي تخدم أعضاءها. وتجمع الفئة ب شركات مساهمة مفتوحة للجمهور، والفئة ج برامج تمنح القروض فقط دون جمع الادخار.
شبكة PROCAPEC للصناديق الشعبية
تضم شبكة PROCAPEC الصناديق الشعبية للادخار والقرض CAPEC الموجودة في نواكشوط وعدة ولايات. يدّخر العضو أولاً ثم يحصل على قرض يتناسب مع أقدميته ومدخراته.
بيت المال وشركات التمويل الأصغر
كانت بيت المال، المنبثقة عن برنامج تويزه للسكن، وSahel Finance من أوائل شركات التمويل الأصغر المساهمة المرخصة. وهما تموّلان أنشطة صغيرة، وتموّل بيت المال تحسين المساكن في الأحياء الطرفية.
التعاضديات النسائية MAFEC وGFEC
تخدم تعاضديات الجمعيات النسائية مثل MAFEC والتجمعات النسائية للادخار والقرض التاجرات والخياطات ومحوّلات السمك والحليب. وتجد النساء فيها فرصة نادراً ما تمنحها لهن البنوك.
المجموعات التضامنية على نهج تويزه
تقرض مؤسسات كثيرة مجموعات من خمسة إلى عشرة أشخاص يكفل بعضهم بعضاً على غرار تويزه. وهذا النموذج القريب من صناديق الادخار الدوري المذكورة في الصفحة حول القرض بين الأفراد يقلل الحاجة إلى ضمانات مادية.
حجم القطاع وتواضع محافظ القروض
وفق البيانات المنشورة حول تمويل السكن في أفريقيا، كانت في موريتانيا نحو ثلاثين مؤسسة تمويل أصغر نشطة عام 2022، بمحفظة إجمالية تقارب تسعة عشر مليون دولار، وهو حجم ضئيل مقارنة بالائتمان المصرفي.
الأنشطة الممولة في الولايات
تُستخدم القروض لشراء مخزون من الأقمشة أو خراف لعيد الأضحى أو مجمّد لبيع السمك أو معدات خياطة. وفي كيفه وألاك وكيهيدي تموّل أيضاً أنشطة صغيرة في الزراعة والتنمية الحيوانية.
من التمويل الأصغر إلى قرض المؤسسة الصغيرة
بعد استقرار النشاط يمكن لصاحب المشروع الصغير في نواكشوط أو نواذيبو أن يطمح إلى تمويل أكبر من بنك تقليدي أو إسلامي. وتُعرض آليات المواكبة في الدليل لقروض رواد الأعمال في موريتانيا.
التمويل الأصغر الإسلامي والمرابحة
تقدم بعض المؤسسات تمويلاً بلا فائدة في صورة مرابحة، إذ تشتري المؤسسة البضاعة وتبيعها للعضو بهامش. وتلبي هذه الصيغة طلب كثير من المقترضين المتمسكين بالمبادئ الدينية.
APROMI جمعية المهنيين
تمثل APROMI، جمعية مهنيي التمويل الأصغر التي تأسست عام 1999، القطاع لدى السلطات. ومع ذلك تحقق قبل الالتزام من ترخيص المؤسسة في القائمة التي ينشرها البنك المركزي الموريتاني.
ما يكشفه المثال المالي
في مالي يخدم أكثر من مائة نظام مالي لا مركزي ما يزيد على مليون عميل، وهو قطاع أوسع بكثير من الشبكة الموريتانية. وتجدون المقارنة مفصلة في الصفحة حول التمويل الأصغر في مالي.
الحصول على تمويل أصغر في موريتانيا
- ابحث عن صندوق أو مؤسسة مرخصة من البنك المركزي قريبة من حيّك أو سوقك.
- انخرط بدفع الحصة الاجتماعية وافتح حساب ادخار يُشترط أحياناً قبل القرض بأشهر.
- اعرض نشاطك ومداخيلك وحاجتك الدقيقة على المستشار أو المجموعة التضامنية.
- كوّن ادخار الضمان المطلوب واحصل على التزام كفلاء المجموعة.
- وقّع العقد واستلم الأموال والتزم بجدول السداد الأسبوعي أو الشهري.
مكونات كلفة التمويل الأصغر بالأوقية
| العنصر | طريقة العمل | ما يغيّره |
|---|---|---|
| الحصة الاجتماعية | تُدفع عند الانخراط في الصندوق | النظام الأساسي للمؤسسة |
| ادخار الضمان | مجمّد حتى السداد | مبلغ القرض والأقدمية |
| الفائدة أو الهامش | نسبة سنوية أو هامش مرابحة | فئة المؤسسة والمدة |
| رسوم الملف | مبلغ جزافي عند المنح | تعريفة المؤسسة |
الوثائق التي تطلبها مؤسسة التمويل الأصغر
- بطاقة تعريف بيومترية مع الرقم الوطني NNI
- صورة شمسية حديثة
- وصف مكتوب أو شفهي للنشاط
- شهادة إقامة في الحي
- التزام بالكفالة من أعضاء المجموعة
- دفتر أو كشف حساب الادخار
عثرات التمويل الأصغر في موريتانيا
- الاقتراض من عدة صناديق معاً لسداد أحدها بالآخر، وهي دوامة تضعف المجموعة التضامنية بأكملها.
- استخدام قرض التجارة لتمويل مناسبة عائلية، مما يترك النشاط دون أموال للسداد.
- إيداع المدخرات لدى جهة غير مرخصة من البنك المركزي تعد بقروض سريعة ورخيصة.
- إهمال جدول السداد الأسبوعي، مع أن التأخير يضر بجميع أعضاء مجموعة الكفالة.
- قبول قرض أكبر من الحاجة يعرضه وكيل مستعجل لبلوغ أهدافه.
أسئلة تطرحها قبل الانضمام إلى مؤسسة تمويل أصغر
قبل دفع الحصة الاجتماعية في أي صندوق أو تعاضدية، اطلب من المؤسسة رقم الترخيص الصادر عن البنك المركزي ونسخة مكتوبة من نظام القروض، بالعربية أو بالفرنسية بحسب ما تفضّل. واسأل بوضوح عن مبلغ الادخار الذي سيُجمَّد طوال مدة القرض، وعما يحدث له إذا تأخرت عن أحد الأقساط، وعن الجهة التي تتولى حل الخلاف عند الحاجة إلى ذلك. ولا تتردد في طلب شرح لكل بند من بنود العقد قبل أن تضع توقيعك أو بصمتك، فحقك أن تفهم ما تلتزم به كاملًا.
ثم تأكد من موعد كل قسط وطريقته، فبعض المؤسسات تعتمد جدولًا أسبوعيًا قصيرًا يضغط على التاجرة أو الحرفي إذا كانت مداخيله موسمية. وناقش مع المسؤول إمكانية ملاءمة الجدول مع أيام السوق أو مواسم البيع قبل العيد. واطلب وصلًا مختومًا عن كل دفعة وسجّلها في دفتر خاص، فهو دليلك الأول إذا ظهر خطأ في الحساب أو ادّعى أحد عدم السداد. وإذا كان نشاطك موسميًا، كبيع الأقمشة أو الأغنام قبل المناسبات، فاطلب جدولًا يراعي هذا الإيقاع بدل قسط يتكرر بنفس القيمة في كل أسبوع.
وأخيرًا قدّر حاجتك بدقة قبل أن تطلب المبلغ، فالقرض الصغير المخصص لنشاط محدد أسهل سدادًا من مبلغ كبير تُصرف جزء منه على نفقات أخرى. وإذا كنت تتعامل مع مجموعة ضامنة فاعرف أفرادها جيدًا، لأن تعثر أحدهم يؤثر في الجميع. ولا تقبل أبدًا أن تدفع رسومًا لشخص يقدّم نفسه وسيطًا خارج مقر المؤسسة، فالتسجيل والدفع يتمان داخل الصندوق وبإيصال رسمي. وفي حال شعرت بأن شروط الصندوق غير عادلة، فبإمكانك أن تعرض الأمر على إدارة المؤسسة أو على جمعية مهنية للقطاع قبل اتخاذ أي قرار نهائي.
في موريتانيا، التمويل متناهي الصغر: جهات تمويل يمكن التواصل معها
- Banque pour le Commerce et l'Industrie (BCI Mauritanie) — بنك تجاري موريتاني يخدم الأفراد والمهنيين والشركات، ويشكّل جهة اتصال للاستفسار عن التمويلات الصغيرة المتاحة.
في موريتانيا، التمويل متناهي الصغر: أسئلة شائعة
من يراقب مؤسسات التمويل الأصغر في موريتانيا؟
يرخّص البنك المركزي الموريتاني مؤسسات التمويل الأصغر ويشرف عليها وفق أمر 2007. ويصنفها في ثلاث فئات حسب شكلها القانوني وحقها أو عدمه في جمع ادخار الجمهور.
هل يشترط صندوق PROCAPEC ادخاراً مسبقاً قبل القرض؟
نعم في الصناديق الشعبية لشبكة PROCAPEC وفي كثير من التعاضديات. فالعضو يكوّن أولاً ادخاراً يصبح ضماناً جزئياً ويحدد المبلغ الذي يمكنه اقتراضه.
هل يتوفر التمويل الأصغر خارج نواكشوط؟
نعم، فلعدة شبكات صناديق في عواصم الولايات وبعض البلدات الريفية. لكن التغطية تبقى غير متكافئة، خاصة في الولايات الشرقية كالحوضين حيث تعقّد المسافات متابعة القروض.
هل يوجد تمويل أصغر متوافق مع الشريعة؟
تعتمد بعض المؤسسات المرابحة، فتشتري البضاعة أو المعدات وتبيعها للعضو بهامش محدد. ويجب أن يحدد العقد السلعة المشتراة وسعر البيع وجدول السداد.