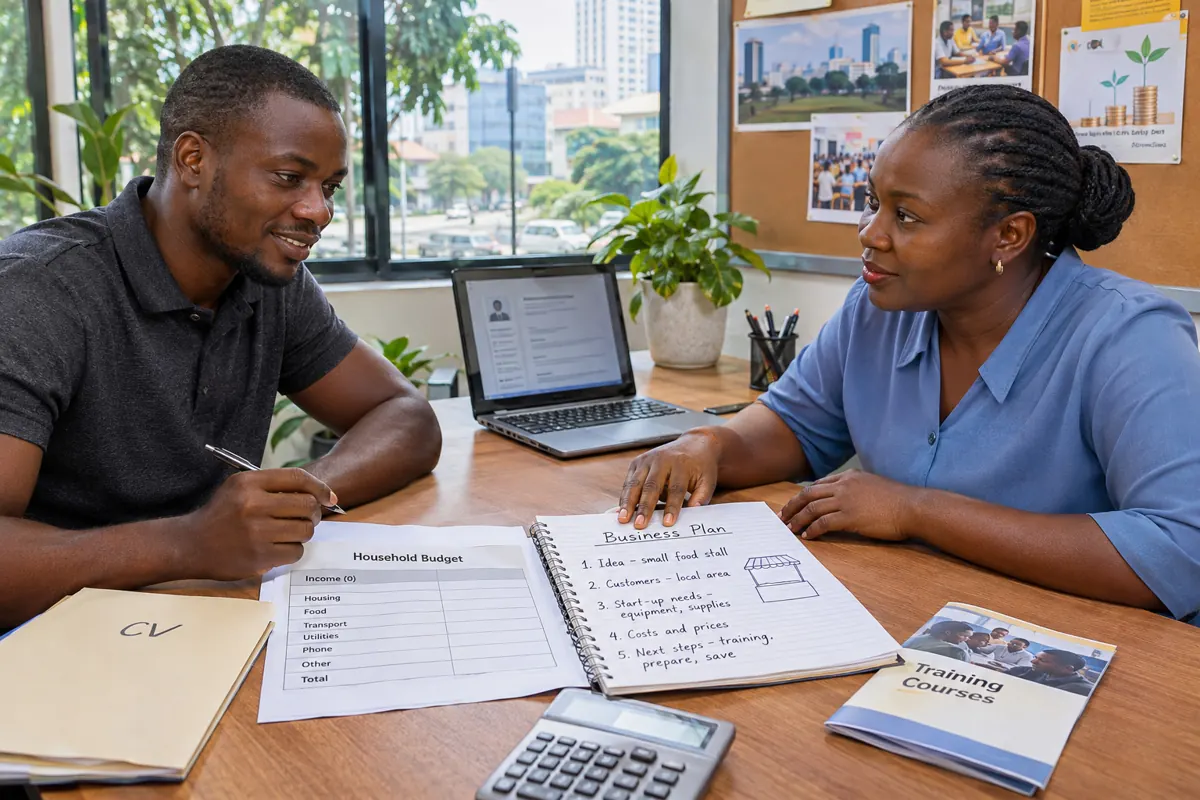
في أفريقيا، القرض بدون وظيفة تمويل يحصل عليه شخص لا يملك عقد عمل أو راتبا ثابتا، كالعامل الحر أو التاجر الصغير أو العاطل مؤقتا أو صاحب الدخل الموسمي. تقدمه غالبا مؤسسات التمويل الصغير والتعاونيات وبعض المصارف والمحافظ الرقمية، ويعتمد على النشاط الفعلي بدل كشف الراتب. تتباين القواعد بين المغرب العربي ومنطقتي الفرنك الأفريقي وشرق أفريقيا وجنوبها. يجب الحذر من الفوائد المرتفعة ومن العروض المضللة، وفحص الرسوم والضمانات وقدرة السداد قبل أي التزام ولا تدفع أي مبلغ مسبق مقابل وعد بالموافقة، فهذه علامة احتيال شائعة وفق ما يسمح به القانون المحلي.
ما معنى غياب الوظيفة الرسمية
في أسواق أفريقية كثيرة يعمل معظم السكان خارج القطاع الرسمي، فلا يحملون كشف راتب ولا عقدا مكتوبا. هذا لا يعني غياب الدخل، فالتاجر والحرفي والسائق قد يكسبون بانتظام. تحاول بعض المؤسسات قياس قدرة هؤلاء عبر كشف التحويلات عبر الهاتف وسجل الادخار وزيارة مكان النشاط. إعداد دفتر بسيط للإيرادات يساعد على إثبات قدرتك، وهو ما تقدّره الجهات المقرضة أكثر من الكلام. وهذا هو الأساس الذي تبني عليه ملفك.
البدائل التي تقبلها الجهات المقرضة
حين لا تتوفر شهادة راتب، يمكن تقديم إثباتات بديلة مثل كشوف المحفظة الإلكترونية وسجل المبيعات ورسالة من جمعية أو تعاونية، أو وجود كفيل ذي دخل ثابت. بعض الجهات تقبل ضمانات عينية مثل المعدات أو الذهب أو المخزون. وتتدرج المبالغ عادة من الصغير إلى الأكبر مع حسن السداد. اسأل عما يُقبل في بلدك، وتجنب تقديم وثائق مزورة لأنها تعرضك لمساءلة قانونية. ومع كل سداد تتسع فرصك.
الفائدة والمخاطر المرتفعة
يرتفع سعر الاقتراض عند غياب ضمان قوي، فقد تدفع فائدة أكبر وتحصل على مدة أقصر. وتعرض بعض التطبيقات قروضا فورية لأيام معدودة برسوم ضخمة عند تحويلها إلى معدل سنوي. لذلك لا تحكم على العرض بمبلغ القسط وحده. اطلب الكلفة الكلية بالأرقام، وفكّر في مصدر السداد الفعلي، فالاقتراض دون دخل مؤكد يدخل صاحبه في دوامة ديون تتفاقم مع كل تأخير. وهي نقطة يتجاهلها كثيرون.
قبل الاقتراض: هل هناك حل آخر
قد يكون الحل في دعم أسري أو برنامج حكومي للتشغيل أو منحة تدريب أو جمعية خيرية، فهي لا تحمّلك فائدة. وإن كان الهدف نشاطا يدر دخلا فابدأ بمشروع صغير بمبلغ محدود. أما الاقتراض لتغطية مصاريف المعيشة فيحتاج حذرا شديدا لأنه لا يولد دخلا للسداد. وإن أقدمت عليه فاطلب مبلغا أقل وجدولا أطول، وتحدث مع المؤسسة بصدق عن مصادر دخلك. وهكذا تحمي نفسك من ثقل الفائدة.
التحقق من الجهة ومواجهة الابتزاز
ظهرت تطبيقات إقراض غير مرخصة تجمع بيانات الهاتف وجهات الاتصال، ثم تضغط على المقترضين بتهديد التشهير بين المعارف. لا تثبّت تطبيقا يطلب صلاحيات مفرطة، وتحقق من ترخيص الجهة لدى السلطة المختصة. وإن تعرضت للتهديد فاحتفظ بالأدلة وأبلغ الشرطة أو هيئة حماية المستهلك. ولا تدفع رسوما مقابل وعد بالتمويل قبل التوقيع على عقد رسمي. ولا تتردد في طلب المساعدة القانونية. ولا تتردد في طلب شرح مكتوب لكل شرط.
بناء سجل ائتماني يفتح أبوابا أوسع
كل قرض صغير يُسدد في موعده يبني سمعة لدى المؤسسة وقد يُسجَّل في مكتب المعلومات الائتمانية حيثما وُجد. ومع الوقت تنفتح أمامك مبالغ أكبر وشروط أفضل وربما خدمات مصرفية أوسع. افتح حسابا للادخار المنتظم ولو بمبلغ صغير، فهو يثبت انضباطك. وتجنب التأخر ولو لأيام، فالتأخر الأول يضعف الثقة، وطلب الجدولة قبل الاستحقاق أفضل دائما من الصمت. فالانتظام يفتح أمامك ما لا يفتحه الاستعجال.
بلدا بلدا: في أفريقيا، القرض بدون وظيفة
- في أنغولا، القرض بدون وظيفة — في أنغولا، القرض بدون وظيفة لا يكاد يمنحه بنك، لأن الائتمان يقوم على توطين الراتب الذي يتيح اقتطاع كل قسط.
- في أوغندا، القرض بدون وظيفة — في أوغندا، القرض بدون وظيفة يكاد يتعذر الحصول عليه من المصارف في سوق عمل غير منظم في معظمه.
- في إثيوبيا، القرض بدون وظيفة — في إثيوبيا، القرض بدون وظيفة لا يكاد يُمنح من مصرف، لأنه لا يملك راتباً يُودَع ولا عقاراً مسجلاً يرهنه.
- في إريتريا، القرض بدون وظيفة — في إريتريا، القرض بدون وظيفة يكاد يكون الحصول عليه من مصرف مستحيلاً، فالبنك التجاري الإريتري يعتمد على اقتطاع الراتب المُوطَّن مباشرة، إذ لا يوجد مكتب للائتمان ولا سجل للضمانات.
- في إسواتيني، القرض بدون وظيفة — في إسواتيني، القرض بدون وظيفة يصعب الحصول عليه، لأن إف إن بي وستاندرد بنك ونيدبنك وبنك إسواتيني تقيّم القدرة على السداد من راتب أو دخل موثّق.
- في الجزائر، القرض بدون وظيفة — في الجزائر، القرض بدون وظيفة يكاد يستحيل الحصول عليه من بنك، لأن القرض الاستهلاكي يستلزم دخلًا صافيًا منتظمًا موطّنًا وقسطًا شهريًا لا يتجاوز ثلاثين في المئة منه.
- في الرأس الأخضر، القرض بدون وظيفة — في الرأس الأخضر، القرض بدون وظيفة يكاد يستحيل الحصول عليه من مصرف، لغياب راتب محوَّل يمكن اقتطاع الأقساط منه.
- في السنغال، القرض بدون وظيفة — في السنغال، القرض بدون وظيفة يكاد يتعذر الحصول عليه من البنوك، لأنه لا يوجد راتب يُوطَّن ولا إعانة بطالة تشمل جميع العاملين.
- في السودان، القرض بدون وظيفة — في السودان، القرض بدون وظيفة لا يلقى قبولاً عادة لدى المصارف التي تبني قرارها على راتب موطَّن أو رقم أعمال ظاهر في الحساب، فبدون هذه الإيداعات لا تُمنح أي مرابحة ولو بوجود كفيل، إلا إذا صار الكفيل هو المقترض الأساسي.
- في الصومال، القرض بدون وظيفة — في الصومال، القرض بدون وظيفة يكاد لا يُمنح من المصارف، لأن المصارف المرخّصة من البنك المركزي الصومالي ملزمة بالتحقق من القدرة على السداد، ولا تمنح مرابحة ولا إجارة دون راتب مُوطَّن أو رقم أعمال يمكن إثباته.
- في الغابون، القرض بدون وظيفة — في الغابون، القرض بدون وظيفة لا تمنحه المصارف عملياً، لأن نموذج الائتمان يقوم على تحويل لا رجعة فيه لراتب أو معاش.
- في الكاميرون، القرض بدون وظيفة — في الكاميرون، القرض بدون وظيفة نادراً ما تمنحه المصارف التي تشترط توطين راتب أو إيرادات منتظمة.
- في المغرب، القرض بدون وظيفة — في المغرب، القرض بدون وظيفة لا تمنحه المصارف تقريباً لشخص بلا دخل.
- في النيجر، القرض بدون وظيفة — في النيجر، القرض بدون وظيفة هو الائتمان الذي يمكن أن يطمح إليه شخص بلا راتب ثابت، وهذا شائع في بلد يغلب عليه العمل غير المنظم.
- في بنين، القرض بدون وظيفة — في بنين، القرض بدون وظيفة يصطدم بالنموذج المصرفي القائم على توطين راتب أو إيرادات منتظمة، فمن دون هذا التدفق لا يستطيع المصرف اقتطاع القسط فيرفض الطلب.
- في بوتسوانا، القرض بدون وظيفة — في بوتسوانا، القرض بدون وظيفة نادراً جداً ما يمنحه مصرف أو مقرض يقتطع من الراتب، لانعدام دخل يمكن الاقتطاع منه.
- في بوركينا فاسو، القرض بدون وظيفة — في بوركينا فاسو، القرض بدون وظيفة لا يكاد يمنحه مصرف تقليدي، لأن توطين الراتب أو المعاش غائب ولا يوجد تأمين ضد البطالة: فالصندوق الوطني للضمان الاجتماعي يغطي التقاعد ومخاطر العمل والمنح العائلية، لكنه لا يدفع تعويض بطالة.
- في بوروندي، القرض بدون وظيفة — في بوروندي، القرض بدون وظيفة شبه معدوم في المصارف التي تشترط راتباً أو معاشاً محوَّلاً وضماناً.
- في تشاد، القرض بدون وظيفة — في تشاد، القرض بدون وظيفة لا تمنحه المصارف تقريباً، لأن الائتمان المصرفي يقوم على راتب محوَّل أو إيرادات منتظمة يمكن إثباتها.
- في تنزانيا، القرض بدون وظيفة — في تنزانيا، القرض بدون وظيفة محدود جداً لدى المصارف، فهي تبني إقراضها للأفراد على راتب أو معاش محوَّل إلى حسابها.
- في توغو، القرض بدون وظيفة — في توغو، القرض بدون وظيفة نادراً ما تمنحه المصارف، فهي تبني قرارها على دخل منتظم محوَّل.
- في تونس، القرض بدون وظيفة — في تونس، القرض بدون وظيفة شبه مستحيل لدى البنك التقليدي الذي يشترط أجراً موطّناً، ولا توجد منحة بطالة معممة.
- في جزر القمر، القرض بدون وظيفة — في جزر القمر، القرض بدون وظيفة يكاد يتعذر الحصول عليه من المصارف، لأن إيه إف جي بنك كومور وإكسيم بنك كومور والبنك الاتحادي للتجارة تبني ائتمانها على تحويل راتب أو إيرادات منتظمة، ولا يوجد في البلد تعويض بطالة يصلح أساسًا.
- في جمهورية أفريقيا الوسطى، القرض بدون وظيفة — في جمهورية أفريقيا الوسطى، القرض بدون وظيفة شبه معدوم لدى مصارف بانغي، لأنها تبني قرارها على راتب محوَّل إليها يتيح اقتطاع كل قسط.
- في جمهورية الكونغو، القرض بدون وظيفة — في جمهورية الكونغو، القرض بدون وظيفة يكاد يستحيل الحصول عليه من المصارف، لأن الائتمان الموجه للأفراد يقوم على تحويل راتب يُقتطع من المصدر.
- في جمهورية الكونغو الديمقراطية، القرض بدون وظيفة — في جمهورية الكونغو الديمقراطية، القرض بدون وظيفة لا تمنحه عملياً مصارف غومبي، فهي تشترط راتباً محوَّلاً أو ضماناً قوياً كمنزل موثّق.
- في جنوب أفريقيا، القرض بدون وظيفة — في جنوب أفريقيا، القرض بدون وظيفة نادرًا جدًا ما يمنحه بنك، لأن قانون الائتمان الوطني يفرض التحقق من دخل ثابت، ويُعد الائتمان الممنوح دون هذا التحليل ائتمانًا متهورًا.
- في جنوب السودان، القرض بدون وظيفة — في جنوب السودان، القرض بدون وظيفة لا تمنحه المصارف عملياً، لانعدام راتب موطَّن واقتطاع من المصدر، فلا تستطيع بلا دخل منتظم تقييم السداد أو تأمينه، ولا يوجد سجل ائتماني.
- في جيبوتي، القرض بدون وظيفة — في جيبوتي، القرض بدون وظيفة يكاد يستحيل الحصول عليه من مصرف يشترط أجراً محوَّلاً وقسطاً شهرياً قابلاً للاقتطاع.
- في رواندا، القرض بدون وظيفة — في رواندا، القرض بدون وظيفة لا تمنحه المصارف تقريباً، لأن الائتمان المصرفي يقوم على توطين راتب يعمل كضمان تلقائي.
- في زامبيا، القرض بدون وظيفة — في زامبيا، القرض بدون وظيفة نادراً ما يمنحه بنك، وبدائله هي الادخار الجماعي أو التمويل الأصغر لنشاط مدر للدخل أو صناديق التمكين التابعة لصندوق تنمية الدوائر ولجنة التمكين الاقتصادي أو قرض يكفله قريب موظف.
- في زيمبابوي، القرض بدون وظيفة — في زيمبابوي، القرض بدون وظيفة لا يمنحه بنك تقليدي إلا نادراً، ويمكن لمن لا يملك عملاً مأجوراً أن يتجه إلى التمويل الأصغر أو بنك إمباور للشباب أو مجموعات موكاندو أو تمويل مضمون، بإثبات نشاط غير رسمي ودخل ظاهر في إيكوكاش أو وان موني.
- في ساحل العاج، القرض بدون وظيفة — في ساحل العاج، القرض بدون وظيفة يكاد يستحيل الحصول عليه من بنك يشترط راتباً محوَّلاً إليه.
- في ساو تومي وبرينسيب، القرض بدون وظيفة — في ساو تومي وبرينسيب، القرض بدون وظيفة يكاد يستحيل الحصول عليه من مصرف، لأن البنك الدولي لساو تومي وإيكوبنك وأفريلاند فيرست وبي جي إف آي تحسب القسط على دخل محوَّل.
- في سيراليون، القرض بدون وظيفة — في سيراليون، القرض بدون وظيفة يكاد يستحيل الحصول عليه من بنك، لغياب راتب أو إيرادات مُوطَّنة يمكن الاقتطاع منها، مع أن جزءا كبيرا من القوى العاملة يعمل في الاقتصاد غير الرسمي.
- في سيشل، القرض بدون وظيفة — في سيشل، القرض بدون وظيفة نادرا ما تمنحه البنوك، لأن المقرضين يشترطون راتبا مُوطَّنا لاقتطاع الأقساط بالروبية.
- في غامبيا، القرض بدون وظيفة — في غامبيا، القرض بدون وظيفة يكاد يستحيل الحصول عليه من مصرف، لأن الائتمان يقوم على راتب محوَّل ورقم تعريف ضريبي نشط وضمان.
- في غانا، القرض بدون وظيفة — في غانا، القرض بدون وظيفة يكاد يستحيل الحصول عليه من مصرف تقليدي، لأن المخاطر تُقدَّر على أساس راتب محوَّل أو دخل منتظم.
- في غينيا، القرض بدون وظيفة — في غينيا، القرض بدون وظيفة يكاد لا يوجد في شبابيك المصارف التي تشترط راتباً محوّلاً إليها، ولذلك يتجه من لا يملك عملاً مأجوراً إلى تمويل صغير لنشاط مدرّ للدخل، أو إلى قرض يكفله قريب موظف، أو إلى برامج إدماج الشباب مثل أغيبي والصندوق الوطني لإدماج الشباب.
- في غينيا الاستوائية، القرض بدون وظيفة — في غينيا الاستوائية، القرض بدون وظيفة غير متاح عملياً لدى المصارف، لأن بانجي وسوسيتيه جنرال وغيرهما تشترط راتباً محوّلاً إليها.
- في غينيا بيساو، القرض بدون وظيفة — في غينيا بيساو، القرض بدون وظيفة غير متاح عملياً لدى المصارف لغياب الراتب المحوّل، والخيارات الواقعية هي التمويل الصغير لبدء نشاط، أو كفيل موظف، أو الأبوتا، أو مساعدة الأسرة والمغتربين.
- في كينيا، القرض بدون وظيفة — في كينيا، القرض بدون وظيفة شبه معدوم في المصارف التقليدية، لأنها تشترط راتباً مُوطَّناً أو خصماً مباشراً من المنبع أو ضماناً قوياً.
- في ليبيا، القرض بدون وظيفة — في ليبيا، القرض بدون وظيفة يكاد يستحيل الحصول عليه، لأن المصارف تربط المرابحة بخصم من راتب محوَّل إليها، وغالباً راتب حكومي.
- في ليبيريا، القرض بدون وظيفة — في ليبيريا، القرض بدون وظيفة شبه مستحيل لدى المصارف المرخّصة من البنك المركزي الليبيري، لأنها تقتطع الأقساط من راتب مُوطَّن.
- في ليسوتو، القرض بدون وظيفة — في ليسوتو، القرض بدون وظيفة يصعب الحصول عليه من مصرف أو مؤسسة تمويل أصغر مرخّصة، لأن أغلب المقرضين يشترطون كشف راتب واقتطاعاً من المنبع.
- في مالاوي، القرض بدون وظيفة — في مالاوي، القرض بدون وظيفة نادراً ما يُمنح من المصارف، لكنه يستطيع الوصول إلى القروض الجماعية لصندوق NEEF والتمويل الأصغر التضامني ومجموعات «بانك خوندي» أو إلى ائتمان مضمون بأصل مسجَّل في سجل الضمانات.
- في مالي، القرض بدون وظيفة — في مالي، القرض بدون وظيفة لا ينجح تقريباً لدى المصارف التي تشترط دخلاً يمكن إثباته.
- في مدغشقر، القرض بدون وظيفة — في مدغشقر، القرض بدون وظيفة شبه مستحيل لدى المصارف، لأن الراتب المحوَّل هو ما يفتح باب الائتمان ولأنه لا توجد إعانة بطالة.
- في مصر، القرض بدون وظيفة — في مصر، القرض بدون وظيفة شبه مستحيل لدى المصارف لغياب راتب محوَّل يتيح احتساب نسبة مديونية تستجيب لقواعد البنك المركزي.
- في موريتانيا، القرض بدون وظيفة — في موريتانيا، القرض بدون وظيفة نادرًا ما يمنحه أي بنك، لأن النموذج المصرفي يقوم على تحويل الراتب وعلى قسط لا يتجاوز ثلث الدخل.
- في موريشيوس، القرض بدون وظيفة — في موريشيوس، القرض بدون وظيفة يصعب الحصول عليه جداً لدى المصرف بسبب غياب الراتب.
- في موزمبيق، القرض بدون وظيفة — في موزمبيق، القرض بدون وظيفة لا يكاد يوجد لدى بنوك مابوتو، لأن الائتمان يقوم على راتب محوَّل واقتطاع ممكن من المصدر، ولا يوفّر المعهد الوطني للضمان الاجتماعي إعانة بطالة عامة.
- في ناميبيا، القرض بدون وظيفة — في ناميبيا، القرض بدون وظيفة يكاد لا يوجد لدى البنوك أو مقرضي الرواتب الصغار، لأن الائتمان يقوم على الاقتطاع في تاريخ الراتب وعلى قسيمة الراتب.
- في نيجيريا، القرض بدون وظيفة — في نيجيريا، القرض بدون وظيفة يصعب الحصول عليه من المصارف التي تشترط دخلاً منتظماً.