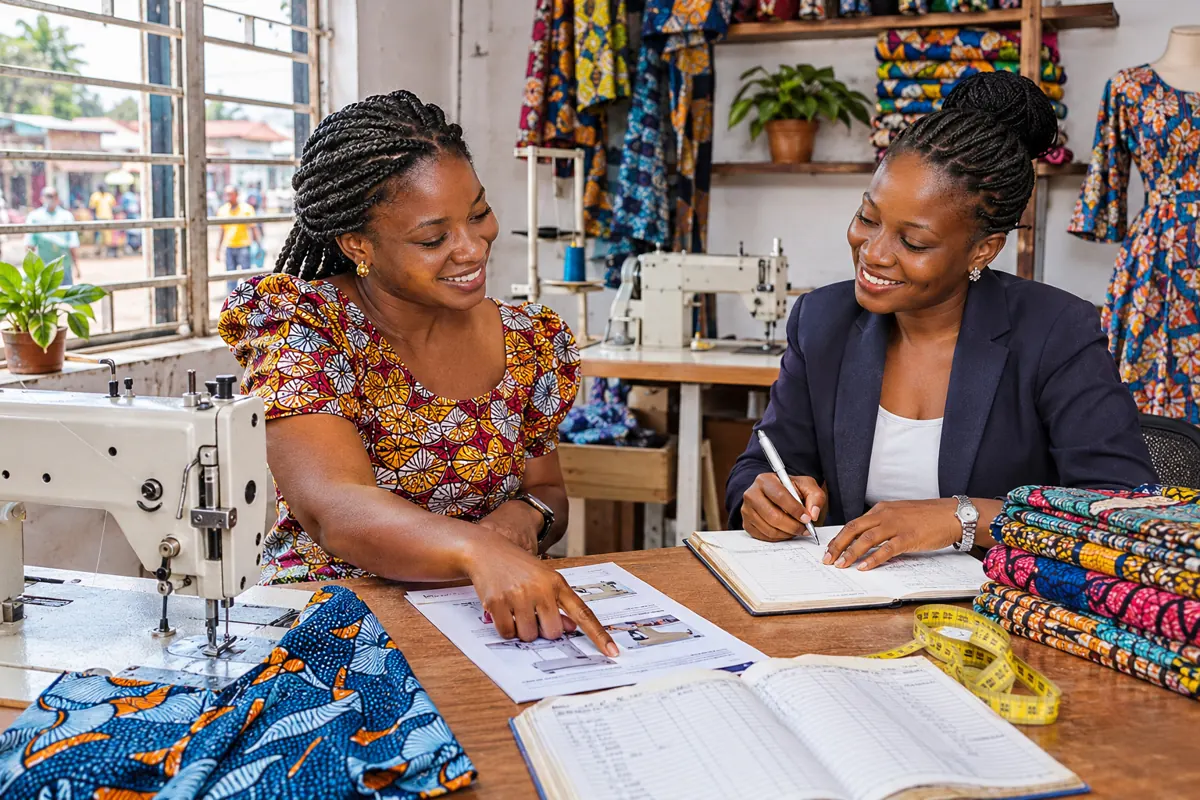
في سيشل، التمويل متناهي الصغر لا يكاد يوجد بمعناه التقليدي لغياب مؤسسات التمويل الأصغر؛ فالتمويلات الصغيرة تمر أساسا عبر بنك التنمية في سيشل وبرنامجه الخاص بالمنشآت الصغيرة والمتوسطة (SME Scheme)، وعبر اتحاد الائتمان السيشلي، وبمرافقة وكالة Enterprise Seychelles Agency. وتعامل الأنظمة هذا النشاط كائتمان عادي دون ترخيص خاص، وبالروبية السيشلية. ويطلب المقرض رخصة النشاط الصادرة عن هيئة الترخيص السيشلية، إضافة إلى كفيل أو رهن معدات أو وديعة، حتى للمبالغ الصغيرة. ويصعب على الشباب الحصول على قروض أكبر لعدم امتلاكهم سندا عقاريا شخصيا، كما يُطلب عادة تاريخ ادخار منتظم لدى اتحاد الائتمان.
أرخبيل بلا شبكة مؤسسات تمويل أصغر
على عكس غرب أفريقيا، لا تضم سيشل شبكة صناديق للتمويل الأصغر. ويعامل التنظيم القرض الصغير كنشاط ائتماني عادي دون ترخيص خاص، وهو ما يفسر الدور المحوري للمؤسسات العمومية.
برنامج SME Scheme لدى Development Bank of Seychelles
من بين الصناديق الخمسة التي يديرها Development Bank of Seychelles يوجد SME Scheme الموجّه للمؤسسات المحلية الصغيرة. ويحدد DBS شروط المبلغ والسعر والضمان ويراجعها دوريا بالروبية.
Seychelles Credit Union للأعضاء
تمنح Seychelles Credit Union قروضا صغيرة لأعضائها، غالبا مرتبطة بمدخراتهم. وتجد فيها الخياطات وأصحاب المطاعم الصغيرة وسائقو الأجرة تمويلا قريبا، بشرط تكوين ادخار منتظم مسبقا.
مرافقة Enterprise Seychelles Agency
ترافق Enterprise Seychelles Agency أصحاب المشاريع الصغرى في إعداد خطة العمل والوصول إلى التمويل. والمشروع المُعدّ بدعمها يلقى عادة قبولا أفضل لدى DBS أو Credit Union.
رخصة النشاط والانتقال إلى القطاع المنظم
قبل تمويل أي نشاط، يطلب المقرض الرخصة الصادرة عن Seychelles Licensing Authority. لذا على باعة سوق Sir Selwyn Selwyn-Clarke في فيكتوريا وحرفيي براسلين تسوية وضعهم أولا.
الصيد التقليدي والمشاريع الزرقاء الصغيرة
يمكن للصياد الذي يريد تغيير محرك قاربه الخارجي أن يطلب تمويلا من صناديق DBS المتخصصة في الصيد. وتُفصَّل تمويلات الاقتصاد الأزرق هذه في صفحة قروض رواد الأعمال في سيشل.
النقود الإلكترونية والمتاجر الصغيرة
تتيح Airtel Money، الموجودة منذ 2015، وخدمات Nebula FinTech للتجار الصغار تحصيل المدفوعات عبر الهاتف. وتحسّن هذه الأدوات تتبّع المداخيل، وهو ما يفيد في إقناع المقرض، دون أن تقدم هي نفسها ائتمانا.
الضمانات المطلوبة على المبالغ الصغيرة
حتى لبضع عشرات الآلاف من الروبيات، يُطلب غالبا كفيل أو رهن على المعدات أو وديعة. ويصعّب غياب سند عقاري شخصي وصول الشباب أصحاب المشاريع إلى قروض أكبر.
العاطلون عن العمل ومشروع العمل الحر
على الشخص الذي لا دخل له ويطلق نشاطا أن يثبت أولا جدواه، وقد تساعده Enterprise Seychelles Agency في ذلك. وتُعرض الحلول الواقعية لهذا الملف في صفحة قرض العاطلين عن العمل في سيشل.
السجل الائتماني وSCIS
يشارك DBS وCredit Union في Seychelles Credit Information System. والقرض الصغير المسدد جيدا يبني سجلا إيجابيا يفتح لاحقا الطريق إلى تمويلات بنكية أكبر لتطوير النشاط.
النموذج الزامبي للتمويل الأصغر
في زامبيا يقدم قطاع تمويل أصغر نشيط قروضا جماعية وائتمانا رقميا. وتوضح الصفحة حول التمويل الأصغر في زامبيا نموذجا مختلفا جدا عن سيشل، ويفسر حجم السوق هذا الفارق إلى حد كبير.
عمليات احتيال تستهدف أصحاب المشاريع الصغيرة
تطلب صفحات على Facebook تقدم نفسها كصناديق دولية لدعم المؤسسات الصغيرة في سيشل رسوما قبل أي صرف. ولا تطلب أي جهة جادة دفع مال للحصول على قرض أو منحة.
إعداد طلب تمويل صغير في سيشل
- احصل على رخصة النشاط من Seychelles Licensing Authority وافتح حسابا بنكيا مهنيا.
- أعدّ خطة عمل بسيطة بمساعدة Enterprise Seychelles Agency عند الحاجة.
- احسب بدقة كلفة المعدات أو المخزون بعروض أسعار من موردين محليين.
- قدّم الطلب إلى DBS أو Credit Union مع المستندات والضمانات المقترحة.
- امسك محاسبة منتظمة للمداخيل لتسهيل السداد والحصول على قرض أكبر مستقبلا.
كلفة القرض المهني الصغير في سيشل
| البند | المستوى | عامل التغير |
|---|---|---|
| سعر DBS SME Scheme | يحدده DBS | المبلغ والقطاع والمدة |
| سعر Credit Union | حسب جدول الأعضاء | المدخرات والأقدمية |
| رسوم الملف | متغيرة | سياسة المؤسسة |
| رخصة النشاط | حسب الفئة | جدول Seychelles Licensing Authority |
| الضمان | رهن أو كفيل | قيمة المعدات الممولة |
مستندات التمويل الأصغر في سيشل
- بطاقة الهوية الوطنية السيشيلية
- رخصة النشاط من Seychelles Licensing Authority
- خطة العمل وتوقعات الخزينة
- عروض أسعار المعدات أو المخزون
- كشوف بنكية أو كشوف المحفظة الإلكترونية
- تعهد الكفيل عند الاقتضاء
أسباب شائعة لفشل طلب التمويل الأصغر
- تقديم طلب دون رخصة نشاط، بينما يشترط DBS وCredit Union نشاطا منظما قبل أي تمويل.
- خلط المداخيل الشخصية والمهنية في حساب واحد، مما يمنع المحلل من تقييم المردودية الحقيقية.
- دفع رسوم لصندوق دولي مزعوم على شبكات التواصل يعد أصحاب المشاريع الصغرى بقرض دون ضمان.
- التقليل من موسمية السياحة وبرمجة أقساط متساوية في الموسم المنخفض والموسم المرتفع.
الحضور أمام المقرض بملف مقنع
يستحسن أن يقدّم صاحب المشروع الصغير أمام بنك التنمية أو اتحاد الائتمان أدلة ملموسة: ادخارا منتظما لدى المقرض، وعروض أسعار للمعدات التي سيشتريها، وطلبات أو اتفاقات مع زبائن مثل فندق أو مطعم. وشرح كيفية سداد القرض من النشاط، ومتى تكون الإيرادات في أعلى مستوياتها خلال السنة، يطمئن المقرض أكثر من خطة مكتوبة وحدها. والأفضل أن يطلب مبلغا متواضعا في البداية وأن يسدده في موعده، ليبني ثقة تسمح بطلب أكبر لاحقا.
ويرتبط الدخل في كثير من الأنشطة بالسياحة، فتزدهر المبيعات في أشهر وتهدأ في أخرى. ولذلك لا يصح الاتفاق على أقساط متساوية دون النظر إلى الموسم، بل يُناقش مع المقرض جدول يراعي الفترات الضعيفة أو يُحتفظ باحتياطي يغطي الأقساط في الأشهر الهادئة. كما يفيد أن يفتح صاحب النشاط حسابا مستقلا لإيرادات المشروع ومصروفاته، فيظهر حجم النشاط بوضوح لدى البنك ويسهل متابعة الأرباح الفعلية وتقدير ما يمكن سداده شهريا بأمان.
من القرض الصغير إلى تمويل أكبر
إذا سُدِّد القرض الأول في مواعيده فإنه يُسجَّل في نظام المعلومات الائتمانية كتاريخ إيجابي يفتح الباب لاحقا أمام تمويل مصرفي أكبر لتوسيع النشاط. وفي هذه المرحلة يحسن تحديث خطة العمل بالأرقام الفعلية للأشهر الماضية، وإضافة تقدير جديد للطلب والتكاليف. أما إن ظهر تعثر فالأفضل إبلاغ المقرض مبكرا والاتفاق على حل مكتوب، بدل الصمت الذي يضر بالسجل ويضيّق الخيارات المستقبلية، ولا سيما أن الأسواق في الجزر الصغيرة تعتمد كثيرا على السمعة.
تقدير حجم القرض وحماية السمعة
قبل طلب المبلغ، يحسن حساب ثمن المعدات أو المخزون بدقة بناء على عروض أسعار حقيقية، وعدم الاقتراض فوق الحاجة بحجة وجود هامش أمان، لأن كل ريال زائد يزيد الفوائد والأقساط. ويُضاف إلى الحساب ثمن الترخيص والرسوم والتأمين إن وُجد، ثم يُقارن مجموع الأقساط بهامش الربح الشهري المتوقع بعد المصروفات، فإذا بدا القسط ثقيلا فمن الأفضل تقليص المشروع أو تأجيله حتى تتحسن الظروف ويتضح الطلب.
وفي جزر صغيرة يعرف الناس بعضهم، تحمل السمعة المالية وزنا كبيرا، فالتعثر المتكرر يتحول بسرعة إلى معلومة يتداولها المقرضون. ولذلك يحسن الحفاظ على تواصل مفتوح مع الجهة المقرضة، وإبلاغها بأي صعوبة قبل موعد القسط، وطلب إعادة جدولة مكتوبة بدل التأخر الصامت. ويُنصح كذلك بحفظ جميع الإيصالات وكشوف الحساب، لأنها دليل الالتزام عند طلب تمويل جديد من أي جهة أخرى في المستقبل القريب أو البعيد.
في سيشل، التمويل متناهي الصغر: أسئلة شائعة
هل توجد مؤسسات تمويل أصغر في سيشل؟
ليس بمعنى شبكة مؤسسات مرخصة كما في غرب أفريقيا. فالقروض الصغيرة للمؤسسات تأتي أساسا من Development Bank of Seychelles وSeychelles Credit Union، ومن البنوك التجارية للعملاء الراسخين.
هل تشترط قروض DBS الصغيرة الجنسية السيشيلية؟
تستهدف الصناديق العمومية لدى DBS أساسا المواطنين والمؤسسات التي يملك السيشيليون أغلبيتها. أما المقيم الأجنبي فيتجه غالبا إلى بنك تجاري بملف متين وضمانات.
هل يمكن لقرض صغير تمويل كشك في سوق فيكتوريا؟
نعم إذا كان النشاط مرخصا والمشروع محسوب الكلفة. وسيدرس المقرض المداخيل المتوقعة والموقع وخبرة صاحب المشروع قبل تحديد المبلغ والمدة.
كم يستغرق دراسة طلب التمويل الأصغر؟
تتوقف المدة على المقرض واكتمال الملف. فخطة عمل واضحة وعروض أسعار حديثة ورخصة سارية تسرّع التحليل، بينما قد تؤخر وثيقة ناقصة القرار عدة أسابيع.