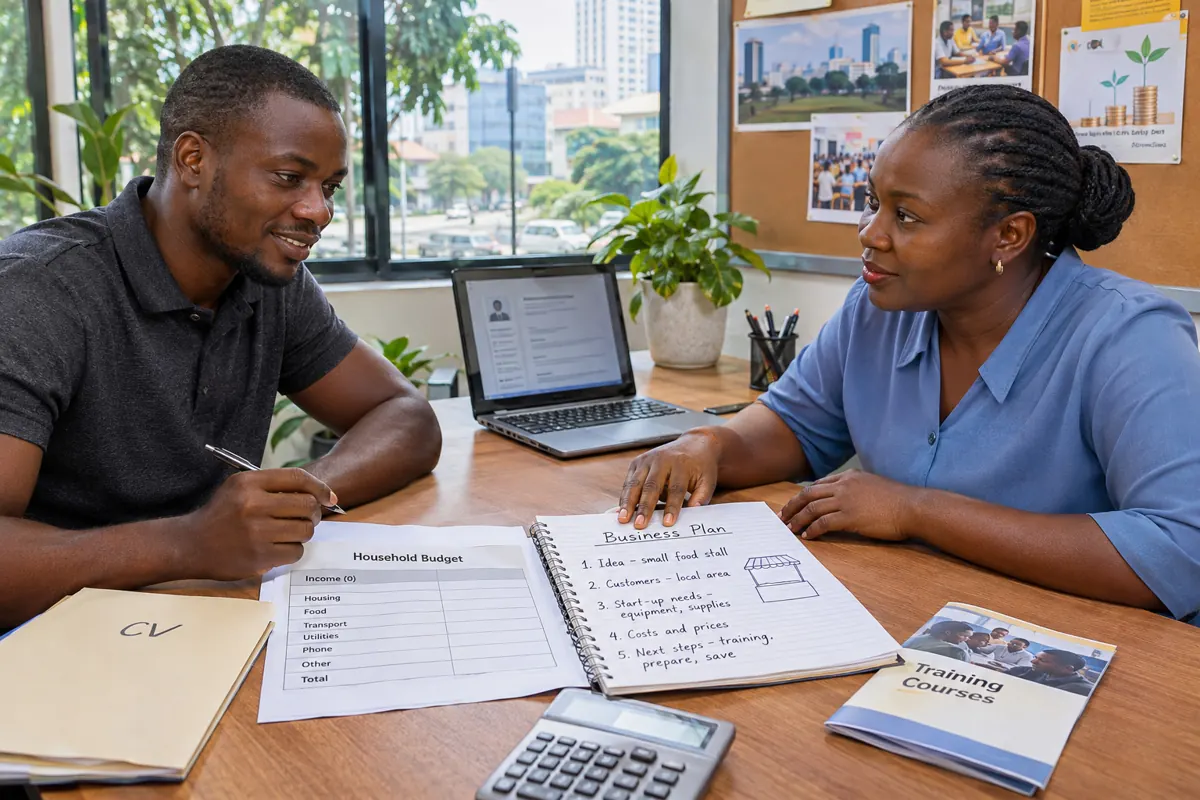
في سيشل، القرض بدون وظيفة نادرا ما تمنحه البنوك، لأن المقرضين يشترطون راتبا مُوطَّنا لاقتطاع الأقساط بالروبية. وتمر الحلول الواقعية عبر كفيل موظف تُدرس وضعيته وتُسجَّل في نظام Seychelles Credit Information System، أو قرض مضمون بادخار مرهون لدى اتحاد الائتمان السيشلي، أو مساعدة غير واجبة السداد من وكالة الحماية الاجتماعية، أو مشروع نشاط يموله بنك التنمية DBS ويستلزم رخصة. ويحسن تجنب العروض التي تُنشر على الشبكات الاجتماعية دون طلب أي مستندات، فهي في الغالب وسيلة احتيال. ولا يُنصح بدفع أي رسوم مسبقة لأي جهة تعد بقرض سريع.
لماذا ترفض البنوك السيشيلية
يقوم نموذج بنوك فيكتوريا على اقتطاع الأقساط من راتب محوَّل إلى الحساب. ودون دخل منتظم لا يستطيع المحلل حساب القدرة على السداد، فيُرفض الطلب في أغلب الأحيان.
الكفيل الحل الأكثر شيوعا
يمكن لقريب أجير أو موظف أن يكفل القرض ويلزم دخله الخاص. ويدرس البنك حينها أساسا وضع الكفيل، الذي يُسجَّل التزامه في Seychelles Credit Information System، وعليه قبول العواقب.
الاقتراض بضمان المدخرات
يمكن للأجير السابق الذي ادخر لدى Seychelles Credit Union الحصول أحيانا على قرض مسند إلى هذه المدخرات. ولأن مخاطر المقرض مغطاة، يقل وزن غياب الراتب في القرار.
حين تساعد ASP بدل المقرض
للحاجات الأساسية، يمكن لـAgency for Social Protection منح مساعدة للأشخاص في وضع صعب بعد تقييم اجتماعي. وهذه المساعدة غير القابلة للاسترداد أفضل من قرض يستحيل الوفاء به.
إطلاق نشاط بدل الاقتراض للاستهلاك
يمكن لطالب العمل الذي يطلق نشاطا في الصيد أو الحرف أو الخدمات استهداف تمويل مهني، لكن DBS يطلب رخصة وخطة عمل. وتُعرض الشبابيك المتاحة في صفحة التمويل الأصغر في سيشل.
عمال الفنادق بعقود موسمية في سيشل
يجد عمال الفنادق بعقود موسمية أنفسهم أحيانا دون دخل في الموسم المنخفض. وتقديم كشوف رواتب لعدة مواسم، مع وعد مكتوب بإعادة التشغيل، يساعد على إقناع المقرض بأن الانقطاع مؤقت.
العاملون لحسابهم دون كشف راتب
سائق الأجرة أو المرشد المستقل ليس عاطلا، بل بلا راتب. وتحل رخصة من Seychelles Licensing Authority وكشوف بنكية منتظمة محل كشف الراتب، ويقيّم المقرض انتظام المداخيل.
مساعدة الأقارب بدل المرابي
تبقى السلفة العائلية المكتوبة أكثر أمانا من المرابي. وتُشرح الاحتياطات اللازمة في صفحة القرض بين الأفراد في سيشل، فالوثيقة والتحويل الموثق يحميان الطرفين.
عمليات احتيال القرض دون مستندات
تعد حسابات على Facebook وWhatsApp بقروض دون عمل أو كشف راتب مقابل رسوم ملف أو تأمين. ولا تصدر هذه العروض أبدا عن مقرض مرخص من البنك المركزي لسيشل.
حماية السجل الائتماني
خلال فترة البطالة، قد يتيح إبلاغ البنك قبل التخلف عن الدفع الحصول على إعادة جدولة. أما ترك المتأخرات تتراكم فيسجّل حوادث في SCIS لسنوات، مما يعقّد لاحقا أي طلب لدى HFC.
الإطار العام للائتمان في سيشل
تُلخَّص القواعد المطبقة على المقرضين، من Financial Institutions Act إلى Credit Reporting Act، في صفحة الائتمان في سيشل، وهي مفيدة للتحقق في دقائق من أن الجهة خاضعة للرقابة.
إيجاد عمل قبل الاقتراض
توجّه مصالح التشغيل العمومية طالبي العمل نحو الوظائف المتاحة في السياحة والصيد والخدمات. وعقد عمل موقّع، ولو حديث، يغيّر جذريا طريقة استقبال طلب القرض.
البحث عن تمويل حين لا يوجد راتب
- ميّز الحاجة الأساسية، التي قد تغطيها Agency for Social Protection، عن مشروع قابل للتمويل.
- ابحث عن كفيل أجير مستعد للالتزام وقدّرا المخاطر معا.
- تحقق مما إذا كانت مدخراتك لدى Credit Union تصلح ضمانا لقرض صغير.
- لمشروع نشاط، احصل على رخصة وأعدّ خطة عمل بسيطة.
- ارفض أي عرض يطلب رسوما مسبقة وتحقق من ترخيص المقرض لدى البنك المركزي.
كلفة البدائل المتاحة للعاطلين في سيشل
| الحل | الكلفة | الشرط |
|---|---|---|
| قرض بكفيل | سعر بنكي معتاد | كفيل أجير مليء |
| قرض بضمان ادخار Credit Union | جدول الأعضاء | مدخرات متاحة |
| مساعدة ASP | غير قابلة للاسترداد | تقييم اجتماعي |
| تمويل نشاط من DBS | شروط DBS | مشروع ورخصة |
| مقرض غير رسمي | مرتفعة جدا غالبا | دون أي حماية |
مستندات مفيدة دون كشف راتب
- بطاقة الهوية الوطنية السيشيلية
- كشوف رواتب الكفيل وكشوفه البنكية
- كشف الادخار لدى Credit Union
- رخصة نشاط للعامل لحسابه
- كشوف بنكية للأشهر الستة الأخيرة
- خطة عمل لمشروع نشاط
فخاخ تتربص بالسيشيليين المحرومين من الراتب
- دفع رسوم ملف لمقرض على WhatsApp يعد بقرض دون كشف راتب، ثم عدم استلام الأموال أبدا.
- مطالبة كفيل بالتوقيع دون شرح أنه سيسدد مكانك عند التخلف.
- ترك متأخرات قرض سابق تتراكم بدل طلب إعادة جدولة من البنك.
- الاقتراض من مرابٍ مع ترك البطاقة البنكية ضمانا، مما يعرّض لاقتطاعات تعسفية.
إعداد ميزانية للأزمة
عند اختفاء الراتب من الأفضل إعداد ميزانية للأزمة: تُحصر النفقات الأساسية من سكن وغذاء ونقل وصحة، وتُؤجَّل كل مشتريات غير ضرورية. ويتيح الاتصال المبكر بالدائنين الحاليين، من بنك واتحاد ائتمان ومورّدين، التفاوض على إعادة جدولة قبل تسجيل التأخر في النظام. ويجب تجنب أخذ قرض جديد لسداد قرض قديم ما دام لم يعد دخل ثابت، لأن الدين لن يزيد إلا بفعل الفوائد وتتفاقم الأزمة. ويُنصح بمراجعة هذه الميزانية كل أسبوعين وتعديلها بحسب التغيرات.
ويفيد أيضا الاحتفاظ بسجل مكتوب لكل طلب توظيف وكل دورة تدريبية وكل اتصال بصاحب عمل أو بمصلحة تشغيل. فعندما يسأل مقرض لاحقا عن فترة انقطاع العمل، يبين هذا السجل أن الانقطاع مؤقت وأن صاحبه يبحث بجدية عن وظيفة. ويقوّي الملف أكثر وعد بإعادة التوظيف موقّع، أو عقد موسمي، أو رسالة من صاحب عمل سابق، خصوصا للعاملين في الفنادق الذين يتأثر دخلهم بموسم السياحة، وتُحفظ نسخ من هذه الوثائق في ملف مرتب.
وإذا قبل أحد الأقارب أن يكون كفيلا، فيجب أن يُشرح له بوضوح أنه سيسدد الأقساط من راتبه إذا تعثر المقترض، وأن التزامه سيظهر في سجله الائتماني. ويُستحسن أن يوقّع الطرفان اتفاقا مكتوبا يبيّن كيف سيعوّض المقترض الكفيل، وألا يتجاوز مبلغ القرض ما يمكن سداده بعد عودة الدخل. وفي كل الأحوال يبقى التحقق من أن الجهة المقرضة خاضعة لإشراف البنك المركزي قبل تسليم أي وثيقة هوية خطوة بسيطة تحمي صاحبها، ويحسن تدوين مواعيد الأقساط.
ومن يملك مدخرات سابقة في اتحاد الائتمان يستطيع أحيانا الاقتراض بضمانها، فتخف أهمية غياب الراتب في قرار المقرض لأن الخطر مغطى. أما الاحتياجات الأساسية، كالغذاء والسكن، فالأجدى طلب مساعدة غير مستردة من الجهة الاجتماعية على قرض لا يمكن الوفاء به. وإذا كان لدى الشخص مشروع صغير، فإنه يحتاج أولا إلى رخصة نشاط وخطة واضحة قبل التقدم إلى بنك التنمية، ولذلك يبدأ بإعدادهما مبكرا. ويفيد أن يتذكر أن كل طلب يُسجَّل، فلا يُقدَّم الطلب إلا بعد دراسة جدية وبمبلغ محدود.
في سيشل، القرض بدون وظيفة: أسئلة شائعة
هل يقرض بنك سيشيلي شخصا عاطلا عن العمل؟
نادرا جدا دون ضمان. فالبنوك تشترط راتبا محوَّلا أو دخلا منتظما مثبتا. وقد يجعل كفيل أجير أو ادخار مرهون قرضا صغيرا ممكنا، دون أي يقين بالموافقة.
ماذا أقدم بدل كشف الراتب؟
يمكن للعامل لحسابه تقديم رخصة نشاطه وكشوفه البنكية وفواتيره. أما من لا نشاط له فيمكنه اقتراح كفيل أو ادخار مجمد، وكلاهما يقلل مخاطر المقرض.
هل توجد مساعدة عمومية بدل القرض؟
يمكن لـAgency for Social Protection منح مساعدة للأشخاص في وضع صعب بعد تقييم وضعهم. أما لمشروع نشاط، فيبقى Development Bank of Seychelles وصناديقه المسار العمومي الرئيسي.
كيف أكتشف عرض قرض مزيفا يستهدف السيشيليين؟
العرض الذي يعد بقرض دون مستندات، ويصل عبر شبكات التواصل، ويطلب رسوما قبل الصرف، هو احتيال في أغلب الأحيان. فالمقرض المرخص لا يطلب أبدا الدفع لصرف القرض.