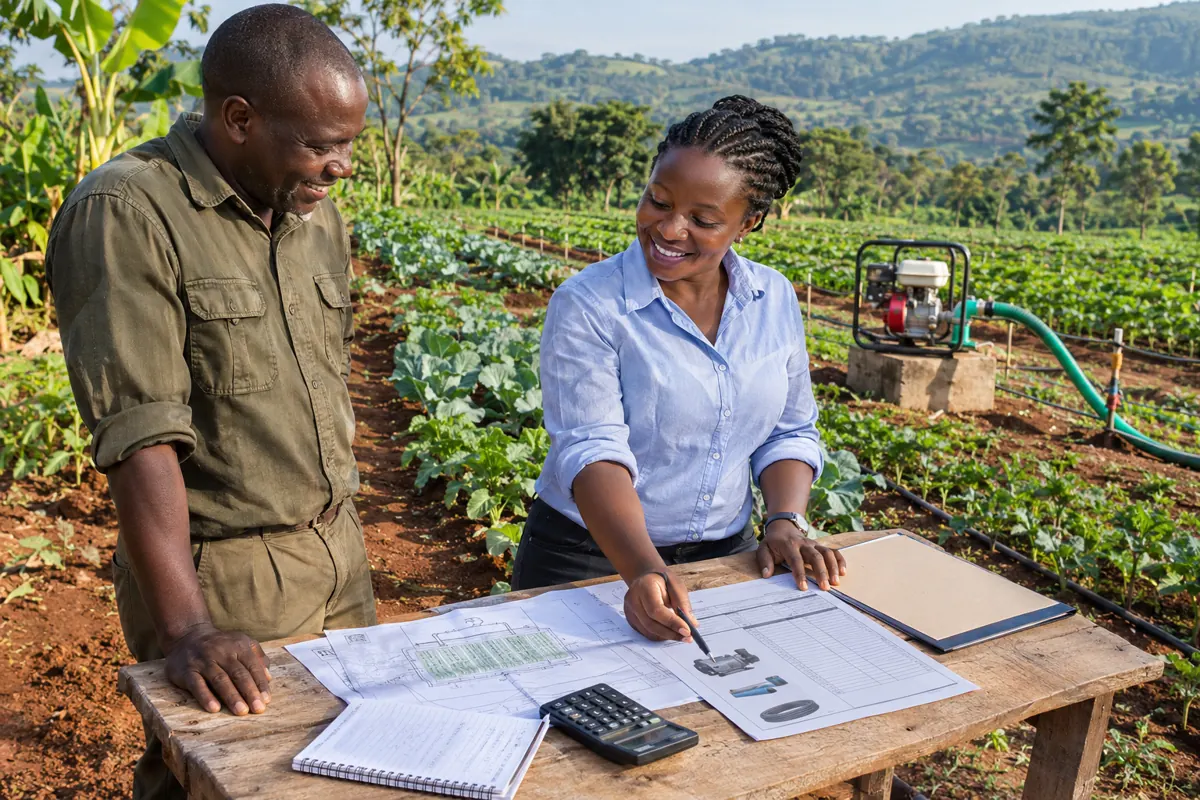
في إسواتيني، تمويل المزارعين يمرّ أساساً عبر فينكورب وعبر المصارف للمزارع القائمة على أراضٍ ذات سند ملكية، وعبر عقود مصانع السكر لمزارعي القصب الذين يوردون إلى مصانع ملومه وسيمونيي وبيغ بيند. ويزرع نحو ثلاثة أرباع السكان أرض الأمة السواتية التي يحتفظ بها الملك بالأمانة ويوزعها الزعماء، ولا يجوز رهنها، ولذلك يبحث المقرضون عن ضمانات أخرى كعقد الشراء والمعدات والضمان الحكومي. وتُحتسب المبالغ بالليلانغيني (SZL) المعادل للراند. ويستحسن أن تتزامن الأقساط مع دفعة المصنع بعد الحصاد. وتدعم مشاريع الري، مثل مشروع ري صغار المزارعين في أوسوتو السفلى، تحوّل مجموعات المزارعين إلى زراعة القصب.
زراعة الكفاف والسلاسل التجارية
يمارس نحو ثلاثة أرباع سكان إسواتيني زراعة الكفاف على Swazi Nation Land بمردود ضعيف ونادرا ما تمولها البنوك. وتحتضن الأراضي المسجلة المحاصيل التجارية: قصب سكر اللوفلد والحمضيات والغابات المزروعة وتربية الماشية.
قصب السكر أول سلسلة زراعية
السكر هو أهم صادرات المملكة الزراعية، بمصنعي مهلومي وسيمونيي التابعين لـRoyal Eswatini Sugar Corporation ومصنع بيغ بند. ويسلم صغار المزارعين قصبهم بموجب عقود، ما يطمئن المقرضين.
FINCORP وتمويل القصب
تضع FINCORP الزراعة وإنتاج القصب ضمن أولوياتها. ويمكنها تمويل المدخلات والري والمعدات، مع تنظيم السداد من المبلغ الذي يدفعه مصنع السكر بعد الحصاد.
ESWADE ومشاريع الري
ترافق Eswatini Water and Agricultural Development Enterprise مشاريع ري مثل Lower Usuthu Smallholder Irrigation Project، التي أتاحت لمجموعات من صغار المزارعين التحول إلى القصب. وتقترض هذه المجموعات جماعيا.
لماذا تعرقل الأرض العرفية الائتمان
على Swazi Nation Land يملك المزارع حق انتفاع يمنحه الزعيم التقليدي دون سند فردي. ولا تستطيع البنوك تسجيل رهن، فتبحث عن ضمانات أخرى: عقد شراء أو ماشية أو معدات أو ضمان عام.
حصة الزراعة الضعيفة في SSELGS
لم يخصص برنامج ضمان البنك المركزي للزراعة سوى نحو 1,7 % من ضماناته مقابل النصف للتجارة. لذا يعتمد المزارعون على FINCORP أو على قرض رواد الأعمال في إسواتيني للتصنيع الزراعي.
زراعة الخضر وNAMBoard
ينظم National Agricultural Marketing Board تسويق بعض الفواكه والخضر ويشجع الشراء من المنتجين المحليين. ويعزز عقد توريد مع متجر كبير أو تاجر جملة في مانزيني طلب قرض موسمي.
تربية الأبقار والضمانات
تبقى الماشية رأس مال محوريا في الأرياف، لكنها نادرا ما تقبل ضمانا مصرفيا رسميا. ويصل المربون التجاريون الذين يملكون مزرعة مسجلة بسهولة أكبر إلى قروض الأسيجة والآبار والأعلاف.
تأجير الجرارات وأنظمة الري
يمكن تمويل الجرارات والمضخات وأنظمة الري بالإيجار التمويلي أو البيع بالتقسيط، فتكون المعدات هي الضمان. وتناسب هذه الصيغة المزارع على الأرض العرفية لأنها لا تتطلب سند ملكية.
التعاونيات الزراعية في إسواتيني
تشتري التعاونيات الزراعية المدخلات والبذور جماعيا وتتفاوض على قروض جماعية. وتعوض الكفالة التضامنية بين الأعضاء جزئيا الضمان العقاري، بشرط أن تكون التعاونية مسجلة وتمسك حسابات.
مؤشرات زراعية في بوتسوانا المجاورة
تملك بوتسوانا آليات زراعية عامة مختلفة معروضة في قرض المزارعين في بوتسوانا. وفي إسواتيني يوفر قطاع السكر المنظم، بعقود التوريد إلى المصانع، رافعة تمويل لا يملكها كثير من الجيران.
الجفاف واحتياطي السيولة
يقلص الجفاف الذي يضرب اللوفلد ومنطقة لوبومبو المردود والقدرة على السداد. والاحتفاظ باحتياطي وتنويع المحاصيل احتياطان مفيدان، ويرد الإطار العام في صفحة الائتمان في إسواتيني.
خطوات مزارع في إسواتيني للاقتراض
- وضح وضع الأرض: Title Deed Land قابلة للرهن أم Swazi Nation Land بحق انتفاع.
- احصل على عقد توريد مع مصنع سكر أو تاجر جملة أو متجر كبير لإثبات المنافذ.
- أعد ميزانية موسم بالإيمالانغيني: المدخلات والري واليد العاملة والنقل والحصاد.
- توجه إلى FINCORP أو بنك أو التعاونية حسب المبلغ والضمانات المتاحة.
- اقترح ضمانا ملائما: المعدات الممولة أو حوالة الإيرادات أو كفالة المجموعة.
- التزم بجدول مرتبط بالمواسم وأخبر المقرض فور تهديد الجفاف للإنتاج.
معايير القرض الزراعي في إسواتيني
| المعيار | الممارسة | يتغير حسب |
|---|---|---|
| السعر | سعر الإقراض الأساسي + هامش (تقريبي) | المقرض والسلسلة والضمان |
| الأقساط | مرتبطة بالمواسم | المحصول ودورته |
| الضمان | عقد أو معدات أو سند ملكية | وضع الأرض |
| تأمين المحاصيل | حسب التوفر | المحصول والمنطقة |
| رسوم الملف | يحددها المقرض | المبلغ الممول |
وثائق القرض الزراعي في المملكة
- بطاقة الهوية مع رقم PIN
- سند الملكية أو شهادة انتفاع من الزعيم التقليدي
- عقد توريد مع مصنع سكر أو مشتر
- ميزانية الموسم وسجل المحاصيل
- النظام الأساسي للتعاونية وسجلها عند الاقتضاء
- كشوف بنكية أو كشوف مدفوعات مصنع السكر
أخطاء تضعف ملف مزارع في إسواتيني
- عرض قطعة من Swazi Nation Land رهنا، بينما لا يستطيع أي بنك تسجيلها في Deeds Registry.
- ربط الأقساط بأشهر ثابتة بدل موسم الحصاد، ما يولد متأخرات قبل البيع.
- إغفال جفاف اللوفلد في الميزانية وعدم الاحتفاظ بأي احتياطي لموسم سيئ.
- دفع رسوم عبر واتساب لوسيط مزيف يعد بدعم زراعي حكومي دون أي وثيقة رسمية من الوزارة.
- استعمال قرض المدخلات في نفقات عائلية أخرى، ما يهدد المحصول والسداد.
بناء ملف تمويل على أرض عرفية
يستطيع المزارع على أرض الأمة السواتية أن يقوّي طلبه بعقد توريد وبرسالة من الزعيم تثبت حق الانتفاع وبعروض أسعار للمعدات التي ينوي شراءها. وتساعد العضوية في تعاونية معتمدة، لأن الكفالة المشتركة بين الأعضاء تعوّض جزئياً غياب سند الأرض، شرط أن تكون التعاونية مسجلة رسمياً ومحاسباتها واضحة.
وفي زراعة الخضر يفيد عقد توريد مع سوبرماركت أو تاجر جملة في مانزيني، إذ يضمن الطلب ويطمئن المقرض. ويلعب مجلس التسويق الزراعي الوطني دوراً في تنظيم تسويق بعض الفواكه والخضر وتشجيع الشراء من المنتجين المحليين، فينبغي الاطلاع على قواعده قبل التخطيط للإنتاج.
ويمكن تمويل الجرارات والمضخات وأنظمة الري بالإيجار التمويلي أو البيع بالتقسيط، وتكون المعدة نفسها هي الضمان، فلا يلزم سند أرض. أما الماشية فهي رأسمال أساسي في الريف لكن المصارف نادراً ما تقبلها ضماناً رسمياً، بينما يحصل مربو الأبقار التجاريون الذين يملكون مزرعة موثقة على قروض الأسوار والآبار والأعلاف بسهولة أكبر.
وتبقى مواعيد السداد مرتبطة بالحصاد، فمن يزرع القصب يسدد من دفعة المصنع بعد الموسم، ومن يزرع الخضر يرتب الأقساط على فترات البيع، ومن الضروري الاحتفاظ بحساب مصرفي نشط لتقديم كشوفه عند الطلب.
وللمزارعين المنضوين في مشاريع الري التي تدعمها مؤسسة إسواتيني للمياه والتنمية الزراعية، كمشروع ري صغار المزارعين في أوسوتو السفلى، سبيل جماعي للاقتراض، إذ تقترض المجموعة بكفالة أعضائها وتسدد من إنتاج القصب. ويشترط أن يكون للمجموعة سجل واضح وقيادة معروفة وحساب مصرفي باسمها.
ولا يحصل القطاع الزراعي إلا على نحو واحد وسبعة بالمئة من الضمانات التي يمنحها برنامج الضمان لدى البنك المركزي، بينما يذهب نصفها تقريباً إلى التجارة، لذلك يعتمد المزارعون على فينكورب أو على قرض رواد الأعمال لبعض احتياجاتهم. ومن المفيد مراجعة هذه البدائل كلها قبل اختيار المسار الأنسب لحجم المزرعة ونوع المحصول.
ومن يريد الدخول في تربية الماشية التجارية على مزرعة موثقة يجد تمويل الأسوار والآبار والأعلاف أيسر من غيره، أما تربية الماشية في الأرض العرفية فتبقى رأسمالاً اجتماعياً أكثر منها ضماناً مصرفياً. وينبغي في كل الأحوال إعداد خطة إنتاج مكتوبة وبيان واضح بالتكاليف المتوقعة.
في إسواتيني، تمويل المزارعين: جهات تمويل يمكن التواصل معها
- Standard Bank Eswatini — جهة يُرجَع إليها بشأن تمويل المزارعين: مصرف تجاري في إسواتيني يقدّم قروضاً عقارية حضرية وريفية وقروضاً شخصية غير مضمونة.
- Nedbank Eswatini — نقطة اتصال لمن يستفسر عن تمويل المزارعين: فرع محلي لمجموعة نيدبنك، وهو مصرف تجاري يخدم الأفراد والشركات.
في إسواتيني، تمويل المزارعين: أسئلة شائعة
هل يستطيع مزارع قصب صغير في إسواتيني الاقتراض؟
نعم، يوفر قطاع السكر إطارا أفضل لأن القصب يسلم بعقد إلى مصنع. وتمول FINCORP وبعض البنوك هؤلاء المزارعين، المنتظمين غالبا في مجموعات، اعتمادا على إيرادات الحصاد المنتظرة.
هل تصلح أبقار المربي في إسواتيني ضمانا لقرض؟
نادرا بشكل رسمي، لصعوبة تحديدها وتقييمها وحجزها. ويفضل المقرضون عقد بيع أو معدات ممولة أو سند ملكية، لكن الماشية قد تثبت متانة ثروة المزارع.
هل يوجد بنك زراعي حكومي في إسواتيني؟
لا يظهر أي بنك زراعي متخصص في قائمة المؤسسات لدى البنك المركزي. وتؤدي FINCORP الدور الرئيسي كممول عام للمزارعين، بينما Eswatini Bank بنك عام شامل.
ماذا يفعل مزارع في إسواتيني عند الجفاف؟
يتصل بالمقرض قبل الاستحقاق لطلب إعادة جدولة، مع تقديم ما يثبت خسارة المحصول. ويبقى أي تأجيل بيد المقرض، ويجب توثيقه كتابيا تجنبا للإبلاغ لدى مكتب الائتمان.