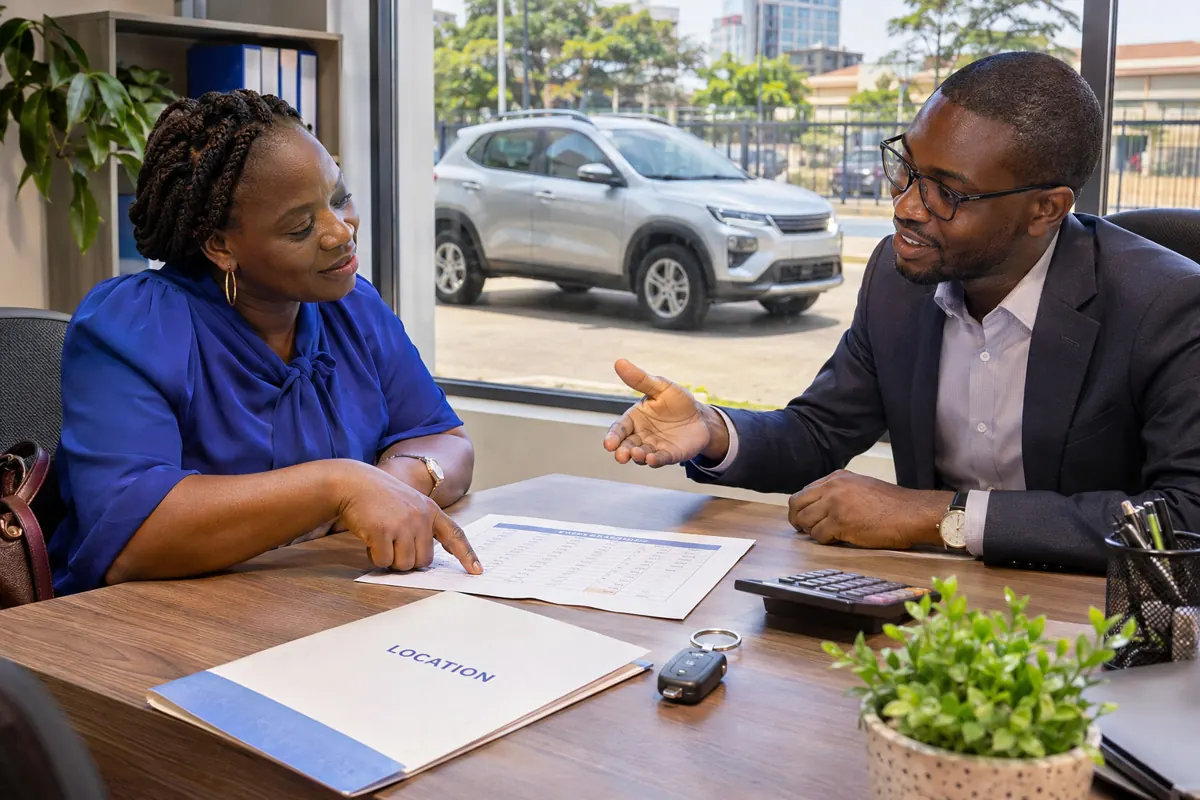
في إسواتيني، التأجير التمويلي للسيارات يُعرض أساساً على الشركات من خلال أقسام تمويل الأصول في ستاندرد بنك وإف إن بي ونيدبنك، على شكل إيجار تمويلي أو بيع بالتقسيط، وفق ممارسات مستوحاة من جنوب أفريقيا. وفي الإيجار التمويلي يبقى المصرف مالكاً للمركبة إلى حين ممارسة خيار الشراء، وتحدد القيمة المتبقية المنصوص عليها في العقد بالليلانغيني (SZL) حجم الأقساط الإيجارية. ويستفيد منه صناعيو ماتسابا ومصانع السكر في المنطقة المنخفضة ومشغلو الحافلات الصغيرة، بينما يفضّل الأفراد قرض السيارة العادي، وتبقى سيارة الوظيفة ميزة عينية يجب التصريح بها.
الإيجار التمويلي أم البيع بالتقسيط
في الإيجار التمويلي يبقى البنك مالكا ويؤجر المركبة لمدة محددة مع خيار شراء محتمل. وفي البيع بالتقسيط تنتقل الملكية مع آخر دفعة، وكثيرا ما يقوم قرض السيارة في إسواتيني على هذه الصيغة الثانية.
البنوك الناشطة في تمويل الأصول
تعالج أقسام تمويل المركبات والمعدات في Standard Bank Eswatini وFNB Eswatini وNedbank Eswatini معظم العقود. وتستلهم شروطها الممارسات الجنوب أفريقية مع تكييفها مع قانون إسواتيني والعملاء المحليين.
أساطيل الشركات في ماتسافا
يستأجر الصناعيون في منطقة ماتسافا ومصانع السكر في اللوفلد وشركات الخدمات في مباباني سيارات بيك أب ومركبات نفعية لفرقهم. ويتيح التأجير تجديد الأسطول دون تجميد السيولة بالإيمالانغيني.
القيمة المتبقية بالإيمالانغيني
يحدد العقد قيمة متبقية تدفع لتملك المركبة في نهاية الإيجار. وكلما ارتفعت انخفضت الأقساط، لكن على المؤسسة توفير هذا المبلغ أو إعادة المركبة بحالة استعمال جيدة.
ضريبة القيمة المضافة والمعاملة الضريبية
تطبق إسواتيني ضريبة على القيمة المضافة تديرها Eswatini Revenue Service. وبالنسبة لمؤسسة مسجلة تختلف معاملة الأقساط والضريبة عن معاملة شراء ممول، ويجب أن يصادق محاسب محلي على الخيار المعتمد.
حافلات النقل العام الصغيرة
يبحث مشغلو حافلات الكومبي التي تربط مانزيني ومباباني بالمناطق الريفية عن تمويل للحافلات. ويشترط المقرضون رخصة النقل العام وتأمين الركاب وغالبا سجل تشغيل على خط آخر.
جرارات المزارعين ومعداتهم
يشمل التأجير أيضا جرارات ومعدات مزارعي القصب والمزارع التجارية. ويملك المزارعون المتعاقدون مع مصنع سكر دخلا أكثر قابلية للتوقع، ما يسهل الموافقة على تمويل الأصول.
الصيانة والتأمين وعدد الكيلومترات
على المستأجر تأمين المركبة تأمينا شاملا لصالح المؤجر واحترام خطة الصيانة. وتحدد بعض العقود عدد الكيلومترات السنوي، مع غرامة إذا تجاوز العداد السقف عند إعادة المركبة.
الأفراد وسيارات الوظيفة
نادرا ما يلجأ الأفراد إلى الإيجار التمويلي البحت، الأكثر شيوعا لدى الشركات. لكن قد يستعمل إطار مسير سيارة وظيفة يستأجرها صاحب العمل، مع ميزة عينية يصرح بها للضرائب.
الإطار في ليسوتو
في ليسوتو المجاورة يمر التأجير أيضا عبر فروع البنوك الجنوب أفريقية، كما يوضح التأجير التمويلي للسيارات في ليسوتو. وتعتمد المملكتان كثيرا على الوكلاء المقيمين في جنوب أفريقيا.
التخلف عن الدفع والاسترداد
عند عدم دفع الأقساط يستطيع المؤجر، بصفته مالك المركبة، استردادها وفق إجراءات العقد، وبالنسبة للمستهلكين وفق قانون ائتمان المستهلك لعام 2016. ويبلغ الحادث حينها إلى مكاتب الائتمان.
الاختيار بين التأجير والاقتراض
يتوقف الاختيار على الضرائب ومدة الاستعمال والسيولة المتاحة. وترد المبادئ المشتركة لقروض المملكة، ومنها دور سعر الإقراض الأساسي، في الصفحة العامة للائتمان في إسواتيني.
إعداد تأجير تمويلي لمركبة في إسواتيني
- حدد الحاجة: عدد المركبات والاستعمال والكيلومترات السنوية والمدة المرغوبة.
- اطلب عروض إيجار تمويلي وبيع بالتقسيط من عدة بنوك في المملكة.
- اجعل محاسبا عارفا بقواعد Eswatini Revenue Service يتحقق من الأثر الضريبي والقيمة المضافة.
- قدم القوائم المالية والرخصة التجارية وشهادة تسجيل الشركة.
- اكتتب التأمين المطلوب لصالح المؤجر واستلم المركبات من الوكيل.
- خطط منذ البداية لدفع القيمة المتبقية أو إعادة المركبة في نهاية العقد.
مكونات عقد تأجير تمويلي في إسواتيني
| المكون | المؤشر | العوامل |
|---|---|---|
| القسط الشهري | مرتبط بسعر الإقراض الأساسي (تقريبي) | السعر والمدة والقيمة المتبقية |
| القيمة المتبقية | محددة في العقد | الطراز والمدة |
| التأمين الشامل | على عاتق المستأجر | الاستعمال والسائقون |
| تجاوز الكيلومترات | غرامة محتملة | بنود العقد |
| رسوم فتح الملف | يحددها المؤجر | المؤسسة |
وثائق التأجير التمويلي للشركات في إسواتيني
- شهادة تسجيل الشركة
- رخصة تجارية سارية
- القوائم المالية لآخر سنتين
- كشوف حساب الشركة
- وثائق هوية المديرين
- رخصة النقل العام لحافلات الكومبي
أخطاء شائعة في تأجير السيارات بالمملكة
- التقليل من القيمة المتبقية المستحقة في نهاية العقد وعدم امتلاك سيولة لشراء المركبة.
- تجاوز الكيلومترات التعاقدية كثيرا على طرق اللوفلد ودفع غرامات ثقيلة عند الإعادة.
- اختيار التأجير لاستعمال خاص دون مقارنته بقرض سيارة، الأبسط غالبا للفرد.
- التعاقد مع مؤجر مزيف يعرض على الشبكات الاجتماعية حافلات بالإيجار المنتهي بالتملك مقابل عربون نقدي.
مراجعة العقد قبل دفع القسط الأول
قبل التوقيع ينبغي للمستأجر أن يراجع مدة الإيجار والقيمة المتبقية والمسافة السنوية المسموح بها ورسوم الإعادة المبكرة، والتزامه بالتأمين الشامل على المركبة لمصلحة المؤجر. فبعض العقود تفرض غرامة إذا تجاوز العداد السقف عند التسليم، والتأمين الناقص قد يُحمّل المستأجر خسائر كبيرة بعد أي حادث.
ويستحسن الاستعانة بمحاسب محلي ليؤكد معاملة الضريبة على القيمة المضافة التي تديرها دائرة الإيرادات في إسواتيني، فمعاملة الإيجارات للشركة المسجلة تختلف عن معاملة شراء ممول. كما ينبغي السؤال عمّا يحدث في نهاية المدة، ومن يتحمل البلى العادي، وكيف يُعالج تأخر قسط إيجاري بموجب قانون الائتمان الاستهلاكي.
وبالنسبة لمشغلي الحافلات الصغيرة التي تربط مانزيني ومبابان بالمناطق الريفية، يطلب المقرضون رخصة النقل العام وتأميناً للركاب وغالباً سجلاً تشغيلياً على خط آخر. أما مزارعو قصب السكر المرتبطون بعقد مع مصنع فدخلهم أكثر قابلية للتوقع، وهذا يسهّل الموافقة على تمويل الجرارات والمعدات.
وعند التأخر في دفع الإيجار يحق للمؤجر، بصفته مالك المركبة، استردادها وفق الإجراءات المنصوص عليها في العقد، وبالنسبة للمستهلكين وفق قانون الائتمان الاستهلاكي لعام 2016، وتُبلَّغ الواقعة لمكاتب الائتمان. ولذلك يلزم تقدير الأقساط بحذر والاحتفاظ بهامش سيولة يغطي أشهر العمل الضعيفة.
وأخيراً فالاختيار بين التأجير والاقتراض يتوقف على النظام الضريبي ومدة الاستخدام والسيولة المتاحة، ومن المفيد مقارنة العروض الثلاثة المصرفية كتابياً، وطلب جدول كامل بالكلفة الإجمالية، لا الاكتفاء بمقارنة القسط الشهري وحده.
وتتوجه الشركات الخاصة بالنقل إلى تقدير الأرباح الشهرية لكل مركبة قبل التعاقد، فإذا لم تغطِّ الأقساط والتأمين والصيانة فالأفضل تأجيل التوسع. ولا يغيب عن البال أن القيمة المتبقية المرتفعة تخفض الأقساط لكنها تفرض دفعة نهائية كبيرة أو إعادة المركبة بحالة جيدة، وهذا ما يجب التخطيط له من اليوم الأول.
وفي حالة سيارة الوظيفة التي تؤجرها الشركة لمديرها، تُحتسب ميزة عينية قد تخضع للتصريح الضريبي، ولذلك يُستحسن أن يطلب الموظف من قسم الموارد البشرية توضيحاً مكتوباً بما يترتب عليه. وللعاملين في منطقة ماتسابا الصناعية فائدة في مقارنة شروط المصارف الثلاثة قبل اختيار مؤجّر.
وإذا حدث تعثر فالأفضل الاتصال بالمصرف فور ظهور الصعوبة، وطلب إعادة جدولة الأقساط بدل ترك الأمر حتى تُسترد المركبة. فالاسترداد يترك أثراً سلبياً لدى مكاتب الائتمان قد يعرقل تمويل أسطول جديد لسنوات.
في إسواتيني، التأجير التمويلي للسيارات: جهات تمويل يمكن التواصل معها
- Standard Bank Eswatini — نقطة اتصال لمن يستفسر عن التأجير التمويلي للسيارات: مصرف تجاري في إسواتيني يقدّم قروضاً عقارية حضرية وريفية وقروضاً شخصية غير مضمونة.
- Nedbank Eswatini — فرع محلي لمجموعة نيدبنك، وهو مصرف تجاري يخدم الأفراد والشركات، ويمكن مراجعته للاستفسار عن التأجير التمويلي للسيارات.
في إسواتيني، التأجير التمويلي للسيارات: أسئلة شائعة
هل يستطيع فرد توقيع عقد تأجير تمويلي في إسواتيني؟
هذا نادر، فالبنوك تخصص الإيجار التمويلي للمؤسسات أساسا. ويعرض على الفرد عادة البيع بالتقسيط، فيصبح مالكا مع آخر دفعة، وهو ما يقابل قرض السيارة التقليدي.
من يملك المركبة المؤجرة خلال العقد؟
في الإيجار التمويلي كما في البيع بالتقسيط يحتفظ البنك بالملكية أو بحق على المركبة حتى السداد الكامل. ولا يجوز للمستأجر بيعها أو تعديلها دون موافقة مكتوبة من المؤجر.
هل التأجير التمويلي مفيد ضريبيا لشركة في إسواتيني؟
يتوقف ذلك على وضع الشركة وتسجيلها في ضريبة القيمة المضافة والقواعد التي تطبقها Eswatini Revenue Service. ووحده المحاسب يستطيع المقارنة الدقيقة بين التأجير والشراء الممول لشركة معينة.
هل يمكن تمويل حافلة نقل عام صغيرة في إسواتيني؟
يمكن لبعض المقرضين تمويل حافلات الكومبي بشرط امتلاك رخصة التشغيل وتأمين ملائم وتوقعات إيرادات مقنعة. ويعزز سجل التشغيل على خط قائم الطلب بوضوح.