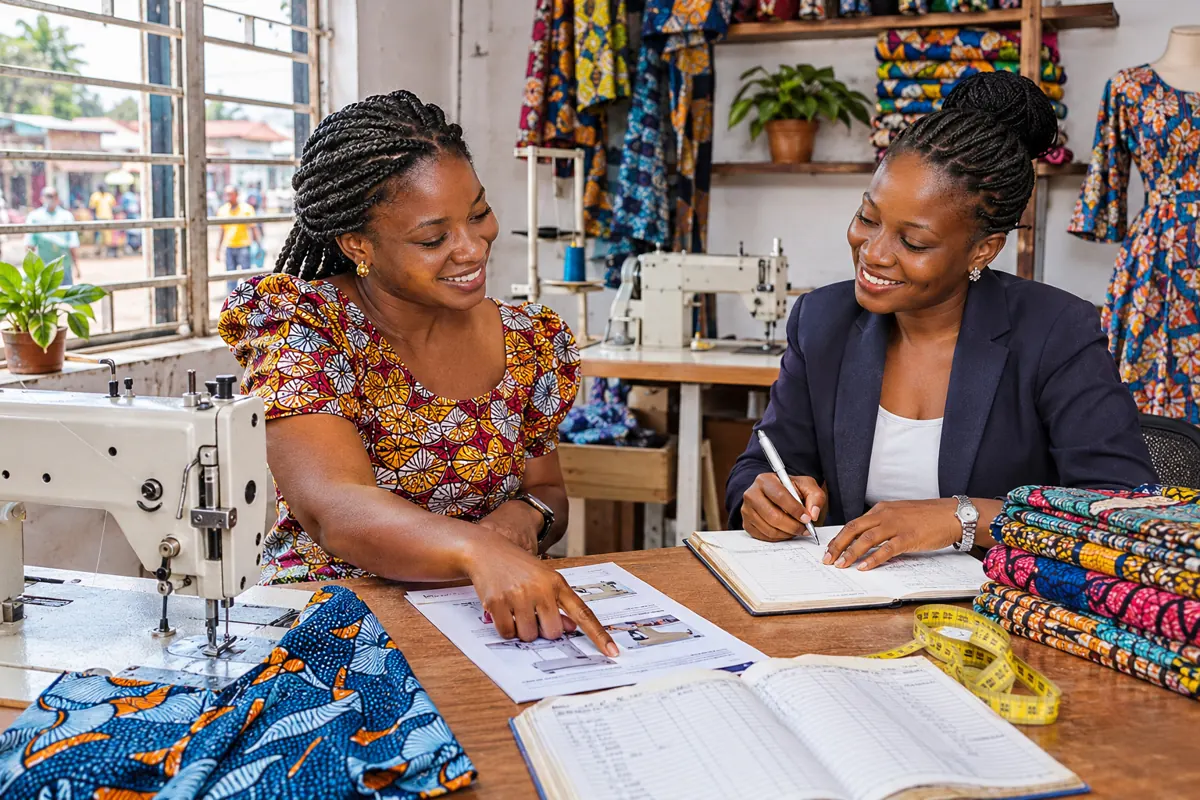
في غينيا بيساو، التمويل متناهي الصغر تقدمه أعداد محدودة من النظم المالية اللامركزية وبرامج تدعمها جهات مانحة، خصوصاً للتاجرات في بيساو والمنتجين الريفيين. وتُقدَّم القروض بالفرنك الأفريقي لغرب أفريقيا، مع سقف للفائدة قدره 24 بالمئة سنوياً لمؤسسات التمويل الصغير منذ الأول من يونيو 2026. وتنتشر مجموعات النساء ذات الكفالة المتبادلة، وتواكب قروض موسمية حصاد الكاجو، ويمكن تسجيل حالات التأخر في مكتب المعلومات الائتمانية، ولذلك ينبغي للمقترض التحقق أولاً من ترخيص الجهة المقرضة. ويُستحسن طلب العقد مكتوباً ومعرفة كل الرسوم وغرامة التأخير قبل التوقيع على أي التزام.
قطاع تمويل أصغر متواضع
مقارنة بالسنغال أو مالي، يضم قطاع التمويل الأصغر في غينيا بيساو مؤسسات قليلة وتغطية ريفية ضعيفة. وقد أضعفت الأزمات السياسية المتتالية عدة صناديق، مما يفرض التحقق من الترخيص قبل إيداع أي مدخرات.
إطار الأنظمة المالية اللامركزية
تخضع مؤسسات التمويل الأصغر للقانون المنظم للأنظمة المالية اللامركزية في الاتحاد النقدي. وترخص لها وزارة المالية بعد رأي البنك المركزي لدول غرب أفريقيا، وتخضع أكبرها أيضا لرقابة اللجنة المصرفية.
سقف 24 % منذ يونيو 2026
لا يجوز أن تتجاوز النسبة الفعلية الإجمالية للقرض الصغير 24 % سنويا منذ 1 يونيو 2026. ويعكس هذا السقف الأعلى من سقف البنوك كلفة تسيير قروض صغيرة تُسدد كل أسبوع.
تاجرات أسواق بيساو
في سوق بانديم والسوق المركزية تقترض بائعات كثيرات للسمك والخضر والأقمشة مبالغ صغيرة لتجديد سلعهن. وتتبع الأقساط إيقاع المبيعات الذي يكون غالبا أسبوعيا.
المجموعات النسائية والكفالة المتبادلة
تقرض برامج كثيرة مجموعات نسائية تتكافل عضواتها فيما بينهن. وتحل هذه الطريقة محل الضمان المادي، لكن تأخر عضوة واحدة يوقف تجديد القرض للمجموعة كلها.
قروض موسم الكاجو
في أقاليم كاشيو وأويو وبافاتا تمنح الصناديق قروضا صغيرة قبل حصاد الكاجو لشراء الأكياس ودفع أجور العمال أو النقل. ويتم السداد بعد بيع الجوز للجامعين.
من abota إلى حساب الادخار
تبقى جمعيات abota مدخل الادخار الأول. والانتقال إلى صندوق مرخص يسمح بتكوين سجل سداد، كما توضح صفحة القرض بين الأفراد في بيساو.
القرض الصغير والنقود عبر الهاتف
يجنب السداد عبر Orange Money الزبونات التنقل إلى الفرع. لكن عمولات التحويل تبقى على عاتق المقترضة، وهي تثقل الأقساط الصغيرة ويجب إدراجها في حساب الكلفة.
التسجيل في مكتب الائتمان
ترسل مؤسسات التمويل الأصغر المرخصة بدورها بيانات إلى مكتب المعلومات الائتمانية الذي تديره Creditinfo VoLo. والسجل الجيد يفتح الطريق إلى مبالغ أكبر ثم إلى قرض بنكي لاحقا.
حين يصبح القرض الصغير غير كاف
يتجاوز النشاط المتنامي بسرعة سقوف التمويل الأصغر. وتصف صفحة قروض رواد الأعمال في غينيا بيساو المرحلة التالية، مع التسجيل في مركز إضفاء الطابع الرسمي على المؤسسات والرقم الضريبي والملف البنكي.
مقارنة بالنموذج المالي
تملك مالي شبكة صناديق تعاضدية أكثف بكثير في ظل الإطار القانوني نفسه. وتسمح صفحة التمويل الأصغر في مالي بقياس فارق التغطية بين بلدين في الاتحاد النقدي ذاته.
التحقق من ترخيص الصندوق
قبل الانخراط من الحكمة طلب رقم ترخيص الصندوق ومقارنته بالقوائم التي ينشرها البنك المركزي. فالجهة التي تجمع المدخرات دون ترخيص تعرض أعضاءها لخسارة كاملة.
الحصول على قرض صغير من صندوق في غينيا بيساو
- تحديد مؤسسة مرخصة في المدينة أو الإقليم، من بيساو إلى غابو، والتحقق من رقم ترخيصها.
- الانخراط بدفع حصة اجتماعية وفتح حساب ادخار يُشترط غالبا قبل أول قرض بعدة أسابيع.
- الانضمام إلى مجموعة تضامنية أو تقديم كفيل إذا طلب الصندوق ذلك.
- عرض النشاط على مسؤول القروض الذي يزور المتجر أو المزرعة.
- توقيع العقد واستلام المبلغ والسداد حسب الجدول في الفرع أو عبر الهاتف.
كلفة القرض الصغير في غينيا بيساو
| البند | المؤشر | التوضيح |
|---|---|---|
| النسبة الفعلية الإجمالية | 24 % سنويا كحد أقصى (تقريبي) | سقف الأنظمة اللامركزية في الاتحاد النقدي منذ يونيو 2026 |
| حصة الانخراط | متغيرة بعملة XOF | النظام الأساسي لكل صندوق |
| الادخار الإجباري | نسبة من القرض | مجمد طوال مدة القرض |
| رسوم السداد عبر الهاتف | عمولة عن كل عملية | المشغل والمبلغ المحول |
ما يطلبه صندوق التمويل الأصغر في بيساو
- بطاقة bilhete de identidade أو شهادة هوية
- صور شمسية حديثة
- شهادة إقامة من لجنة الحي أو زعيم tabanca
- وصف النشاط وتقدير المبيعات
- التزام بالكفالة التضامنية من المجموعة
فخاخ القروض الصغيرة في غينيا بيساو
- إيداع المدخرات في صندوق غير مرخص يعد بعوائد مرتفعة ثم يغلق أبوابه دون رد أموال أعضائه.
- استعمال قرض الموسم لنفقة عائلية ثم العجز عن السداد بعد بيع الكاجو.
- الاقتراض من صندوقين في آن واحد لسداد الأول، مما يؤدي بسرعة إلى مديونية مفرطة.
- نسيان عمولات التحويل عبر الهاتف في الحساب، مع أنها ترفع كلفة كل قسط صغير.
التحقق من ترخيص الصندوق قبل الادخار
قبل إيداع أي مدخرات أو طلب قرض، ينبغي التأكد من أن الصندوق أو التعاونية مدرجة ضمن الهياكل المرخّصة من البنك المركزي لدول غرب أفريقيا، لأن المؤسسة المرخّصة وحدها تخضع لسقف الفائدة والرقابة. ويحسن طلب الشروط مكتوبة ومقارنة صندوقين على الأقل، ورفض أي دفعة نقدية بلا إيصال حتى لو أوصى بالمقرض جار أو قريب. وينبغي أن يطلب المقترض عقداً بلغة يفهمها، فالإدارة تستعمل غالباً البرتغالية، ويمكن الاستعانة بمن يترجم له الشروط أو يشرحها بالكريولية قبل التوقيع على أي ورقة.
وتقوم كثير من القروض على مجموعات نسائية يضمن بعضها بعضاً، وهي صيغة مفيدة لكنها تقتضي أن تعرف كل عضوة ما التزمت به وما يحدث إذا تأخرت إحداهن. ويفيد أن تدوّن المجموعة قواعدها وتحتفظ بمحاضر الاجتماعات حتى تبقى الثقة قائمة. وفي حال الخلاف يُنصح بتقديم شكوى مكتوبة إلى المؤسسة أولاً، ثم إلى الجهات الرقابية عند الحاجة، مع الاحتفاظ بإيصالات الدفع وصور العقد، وعدم قبول أي تسوية شفهية بلا ورقة موقعة، لأن الورقة المكتوبة هي دليل المقترض الأول.
ويتصل التمويل الصغير بدورة الكاجو لدى المنتجين الريفيين، ولذلك قد تُضبط الأقساط بعد البيع لا قبله، مع الانتباه إلى أن تقلب أسعار الكاجو قد يصعّب السداد. ويُنصح بالاقتراض بمبلغ معقول والاحتفاظ بهامش أمان للسنة السيئة، وعدم الجمع بين قروض عدة في وقت واحد. ومن المهم ألا تتجاوز الأقساط حصة معقولة من دخل النشاط، وأن يُحتفظ بجزء من الأرباح لشراء البضاعة، حتى لا يتحول القرض إلى عبء يلتهم رأس المال.
أما الأبوتا، وهي صيغة ادخار جماعي أهلية، فتقوم على التناوب وتنجح عندما تكون القواعد واضحة وأمين الصندوق موثوقاً. ويمكن الانتقال تدريجياً من الأبوتا إلى حساب ادخار لدى مؤسسة مرخّصة، مما يسهّل لاحقاً الحصول على قروض أكبر ويحمي المدخرات من الضياع. ويمكن للمرأة التاجرة أن تفتح حساباً صغيراً للادخار المنتظم، وأن تستعمل المحفظة الإلكترونية لتسجيل مبيعاتها اليومية، فهذه السجلات تُظهر انتظام نشاطها وتسهل الحصول على مبالغ أكبر في المستقبل.
في غينيا بيساو، التمويل متناهي الصغر: أسئلة شائعة
ما الحد الأقصى لفائدة القرض الصغير في غينيا بيساو؟
منذ 1 يونيو 2026 يبلغ سقف الفائدة المطبق على الأنظمة المالية اللامركزية في الاتحاد النقدي 24 % سنويا، ويشمل الفوائد والرسوم والعمولات. وكل جهة تتجاوزه تخالف التنظيم الإقليمي.
هل يلزم ضمان للحصول على قرض صغير في بيساو؟
غالبا يكون الضمان كفالة تضامنية من المجموعة وادخارا مجمدا. وللمبالغ الأكبر قد يطلب الصندوق كفيلا أجيرا أو رهن ممتلكات. وتختلف الشروط حسب المؤسسة وأقدمية الزبون.
هل يصل مزارعو الأقاليم إلى القروض الصغيرة؟
يبقى الوصول محدودا خارج بيساو، لكن صناديق وبرامج مدعومة من الشركاء تعمل في بعض أقاليم إنتاج الكاجو والأرز. وكثيرا ما تؤدي التعاونيات الزراعية دور الوسيط بين المنتجين والمُقرض.
كيف يُتحقق من ترخيص مؤسسة تمويل أصغر؟
ينشر البنك المركزي لدول غرب أفريقيا قوائم المؤسسات المرخصة في كل بلد من الاتحاد النقدي. ويمكن أيضا طلب رقم الترخيص من الصندوق والاستفسار لدى الوكالة الوطنية للبنك المركزي في بيساو أو وزارة المالية.