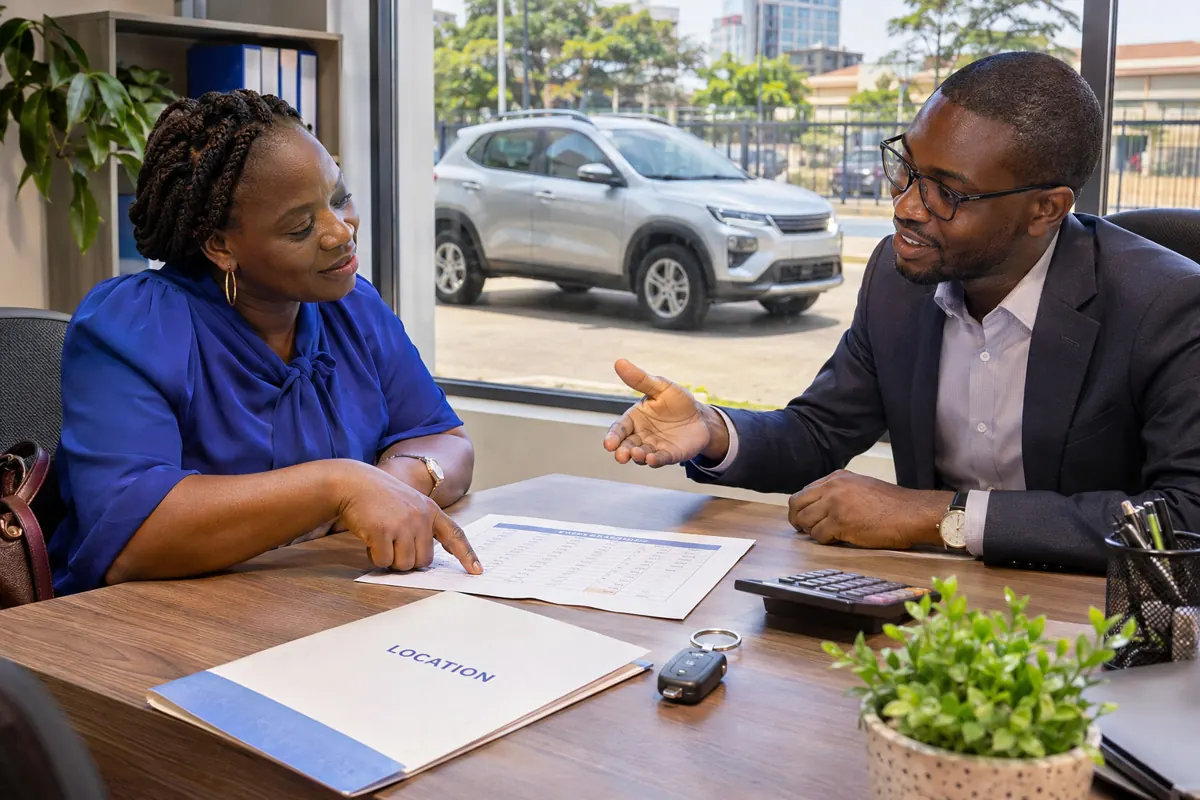
في ساحل العاج، التأجير التمويلي للسيارات صيغة تتيح لشركة أو ناقل أو سائق محترف استعمال مركبة اشترتها شركة تأجير تمويلي مقابل أقساط شهرية تمتد عادة من ثلاث إلى خمس سنوات. ويحكم النشاط قانون موحد في الاتحاد النقدي لغرب أفريقيا، مع سقف فائدة قدره 24 في المئة للمؤسسات غير المصرفية. وتُسجَّل المركبة باسم المؤجِّر الذي يبقى مالكها إلى أن يمارس المستفيد خيار الشراء بالقيمة المتبقية، وتُشترط طوال مدة العقد تغطية تأمينية شاملة، بينما يتحمل المستفيد عادة الصيانة والإصلاحات والغرامات، ويجري العقد عادة على أساس فاتورة أولية يقدمها الوكيل.
التأجير التمويلي في المشهد المالي الإيفواري
تطور التأجير التمويلي في ساحل العاج لتمويل الشاحنات وآليات الأشغال والمركبات النفعية. وينظمه قانون موحد للاتحاد النقدي، ويبقى الفاعلون فيه خاضعين لسقف الربا البالغ 24 % المطبق خارج القطاع المصرفي.
الشركات المتخصصة والفروع المصرفية
تعد Alios Finance، التي استحوذت عليها المجموعة الإيفوارية Credaf في 2025، من الفاعلين التاريخيين في التأجير بأبيدجان. ولدى عدة بنوك، منها SGCI، نشاط تأجير تمويلي موجه لعملائها من الشركات.
كيف يعمل عقد التأجير التمويلي
يشتري المؤجر المركبة التي يختارها العميل من الوكيل ويؤجرها له لثلاث إلى خمس سنوات. وفي نهاية العقد يمكن للمستأجر ممارسة خيار الشراء أو إعادة المركبة أو تجديد الإيجار أحيانًا.
الإيجار الأول والتأمين النقدي لدى مؤجري أبيدجان
كثيرًا ما تنص العقود الإيفوارية على إيجار أول أعلى يشبه الدفعة الأولى، أو على وديعة ضمان تُسترد في نهاية العقد. ويخفض هذا المبلغ الأقساط اللاحقة والمخاطرة التي تتحملها شركة التأجير.
التأجير لسائقي النقل بالتطبيقات وسيارات الأجرة في أبيدجان
أوجد ازدهار منصات النقل بالتطبيقات في أبيدجان طلبًا على تمويل سيارات صالون لسائقين بلا رواتب محوَّلة. ويعرض بعض الفاعلين صيغ بيع بالإيجار بأقساط أسبوعية ينبغي فحصها بعناية قبل التوقيع.
الإيجار الطويل الأمد لأساطيل الشركات
تلجأ الشركات المستقرة في بلاتو أو ماركوري أو المنطقة الصناعية بيوبوغون أيضًا إلى الإيجار الطويل الأمد. وتكون الصيانة والتأمين حينها مشمولة في الإيجار، دون خيار شراء في نهاية العقد.
التأجير أم قرض السيارة: ما الفرق؟
مع القرض يصبح المشتري مالكًا فورًا ويأخذ البنك رهنًا. ومع التأجير يبقى المؤجر مالكًا حتى ممارسة الخيار. وبالنسبة للأجير، يبقى قرض السيارة في ساحل العاج في الغالب أبسط.
المزايا الضريبية والمحاسبية للشركات
بالنسبة لشركة خاضعة للضريبة، تُخصم إيجارات التأجير التمويلي مبدئيًا، ولا يجمد الاستثمار السيولة فورًا. وسيحدد خبير محاسب إيفواري المعالجة وفق مرجع SYSCOHADA المعدل.
التأمين والتسجيل وصيانة المركبة المؤجرة
تُسجَّل المركبة باسم المؤجر، ويُشترط تأمين شامل طوال العقد. ويتحمل المستأجر عمومًا الصيانة والإصلاحات والمخالفات، حتى وإن لم يكن قادرًا بعد على بيع المركبة.
تمويل المعدات المهنية بالتأجير التمويلي
يتجاوز التأجير السيارات ليموّل الجرارات والشاحنات المبردة ومعدات تحويل المنيهوت والكاجو. ويمكن للمؤسسات الصغيرة والمتوسطة الجمع بين هذا التمويل والآليات المشروحة في دليل قروض المؤسسات الإيفوارية.
تأجير السيارات في غانا المجاورة
في غانا يخضع التأجير التمويلي لإطار قانوني آخر ويتم بالسيدي. ويتيح دليل تأجير السيارات في غانا للشركات الحاضرة على جانبي الحدود مقارنة العروض.
الفسخ المبكر والتخلف عن الدفع
عند تكرر المتأخرات يمكن للمؤجر فسخ العقد واسترجاع المركبة لأنه مالكها. وعادة ما تُنص تعويضات للفسخ، وقد يُحال الحادث إلى مكتب Creditinfo VoLo.
إبرام عقد تأجير مركبة في ساحل العاج
- اختر المركبة لدى الوكيل واحصل على فاتورة شكلية باسم شركة التأجير.
- قدّم الطلب مع إثباتات الدخل أو القوائم المالية للمؤسسة.
- فاوض على الإيجار الأول والمدة والقيمة المتبقية وإدراج التأمين عند الاقتضاء.
- وقّع عقد التأجير، فيدفع المؤجر للوكيل ويسجل المركبة.
- ادفع الإيجارات حتى النهاية ثم مارس خيار الشراء لنقل البطاقة الرمادية إلى اسمك.
كلفة تأجير سيارة بالفرنك FCFA
| العنصر | المرجع | ما يجعله يتغير |
|---|---|---|
| سقف ربا التأجير التمويلي | 24 % (تقريبي) | ملف المستأجر والمدة |
| إيجار أول مرتفع | متغير | ثمن المركبة وسياسة المؤجر |
| القيمة المتبقية | متغيرة | المدة ونوع المركبة |
| التأمين الشامل | متغير | استعمال خاص أو تجاري |
| رسوم الملف | متغيرة | المبلغ الممول |
المستندات التي تطلبها شركات التأجير الإيفوارية
- مستخرج RCCM والنظام الأساسي وإقرار الوجود الضريبي للمؤسسة
- قوائم مالية حديثة وفق SYSCOHADA
- بطاقة تعريف المسير أو الفرد
- الفاتورة الشكلية للمركبة
- كشوف بنكية أو سجل المداخيل المحمولة للسائق
- رخصة السياقة، وترخيص النقل لسيارة الأجرة
أخطاء شائعة في التأجير بساحل العاج
- توقيع بيع بالإيجار دون التحقق من مالك المركبة ولا مما يحدث عند عطل يوقفها.
- الاستهانة بكلفة التأمين والصيانة التي تضاف إلى الإيجار الأسبوعي لمركبة نقل بالتطبيق.
- دفع وديعة لشركة تأجير مزيفة تنشر عروض مركبات على مواقع التواصل.
- نسيان ممارسة خيار الشراء في الآجال، ما قد يؤدي إلى إعادة المركبة.
ما يجب التحقق منه في عقد التأجير التمويلي
قبل أن توقّع عقداً من هذا النوع، تأكد من أن الشركة المؤجِّرة تعمل بترخيص حقيقي، وذلك بالرجوع إلى القوائم التي تنشرها الجهات الرقابية في الاتحاد النقدي. وانتبه إلى الشركات المجهولة التي تطلب وديعة قبل عرض أي وثيقة رسمية، فهذه من أشهر أساليب الاحتيال. واطلب نسخة كاملة من العقد والجدول المالي، وقارن بين مبلغ الأقساط الكلي وسعر المركبة نقداً، واسأل عن قيمة الدفعة الأولى المرتفعة وهل تُردّ في نهاية المدة أم تُحتسب من الثمن.
وراجع بنود التأمين والصيانة بعناية: من يدفع القسط السنوي للتأمين، وما الجهة التي تُصلح المركبة، وما الحل إذا تعرضت لحادث جسيم أو سُرقت. كما اسأل عن شروط الإنهاء المبكر وما يُدفع من تعويض إذا توقفت عن السداد، لأن المؤجِّر يستطيع استرداد المركبة بحكم ملكيته لها، وقد يُبلَّغ عن التعثر إلى مكتب المعلومات الائتمانية فيؤثر ذلك في قروضك المقبلة، لذلك اقرأ شروط الفسخ جيداً قبل التوقيع ولا تعتمد على الوعود الشفهية.
أما إذا كنت سائقاً يعمل في تطبيقات النقل أو سيارة أجرة، فاحسب دخلك الفعلي بعد خصم الوقود والصيانة وعمولة المنصة قبل الالتزام بقسط ثابت، ولا تعتمد على أفضل الأشهر وحدها. وتذكّر أن خيار الشراء في نهاية العقد له مهلة محددة، فدوّن تاريخها ولا تتركه يفوتك، وإلا قد تخسر المركبة التي سددت أقساطها طوال سنوات، فالاحتياط في هذه التفاصيل أهم من الفرق البسيط في القسط.
في ساحل العاج، التأجير التمويلي للسيارات: جهات تمويل يمكن التواصل معها
- CBI Baraka Côte d'Ivoire — نافذة التمويل الإسلامي في كوريس بنك، مع امتثال شرعي، حيث يمكن السؤال عن صيغ تمويل المركبات المتاحة ومنها التأجير التمويلي.
- Coris Bank International Côte d'Ivoire — بنك تجاري تابع لمجموعة كوريس، جهة اتصال للشركات والأفراد الذين يقارنون بين التأجير التمويلي والقرض لتمويل مركبة.
- Advans Côte d'Ivoire — مؤسسة تمويل أصغر في أبيدجان والمناطق، مفيدة لصغار الناقلين الباحثين عن تمويل مركبة خارج المسار المصرفي التقليدي.
في ساحل العاج، التأجير التمويلي للسيارات: أسئلة شائعة
هل يستطيع الفرد إبرام عقد تأجير في ساحل العاج؟
ذلك ممكن، لكن العرض يستهدف أساسًا الشركات ومحترفي النقل. وغالبًا ما يُعرض على الأجير قرض سيارة بنكي أبسط في الإعداد ويخضع لسقف الربا البالغ 14 %.
لمن تعود ملكية السيارة طوال مدة الإيجار؟
تبقى شركة التأجير مالكة حتى ممارسة خيار الشراء. فالبطاقة الرمادية باسمها، ولا يستطيع المستأجر بيع المركبة ولا تقديمها ضمانًا طوال مدة العقد.
هل التأجير أغلى من القرض البنكي؟
في الغالب نعم، لأن شركات التأجير تخضع لسقف 24 % لا لسقف البنوك. وفي المقابل تطلب ضمانات أقل وتقبل ملفات ترفضها البنوك، مثل السائقين المستقلين.
ماذا يحدث عند وقوع حادث خطير؟
يعوض التأمين المؤجر بصفته مالك المركبة. وإذا لم يغطِّ التعويض رأس المال المتبقي، قد يضطر المستأجر إلى دفع الفرق، ومن هنا أهمية التحقق من الضمانات والقيمة المؤمَّنة قبل التوقيع.