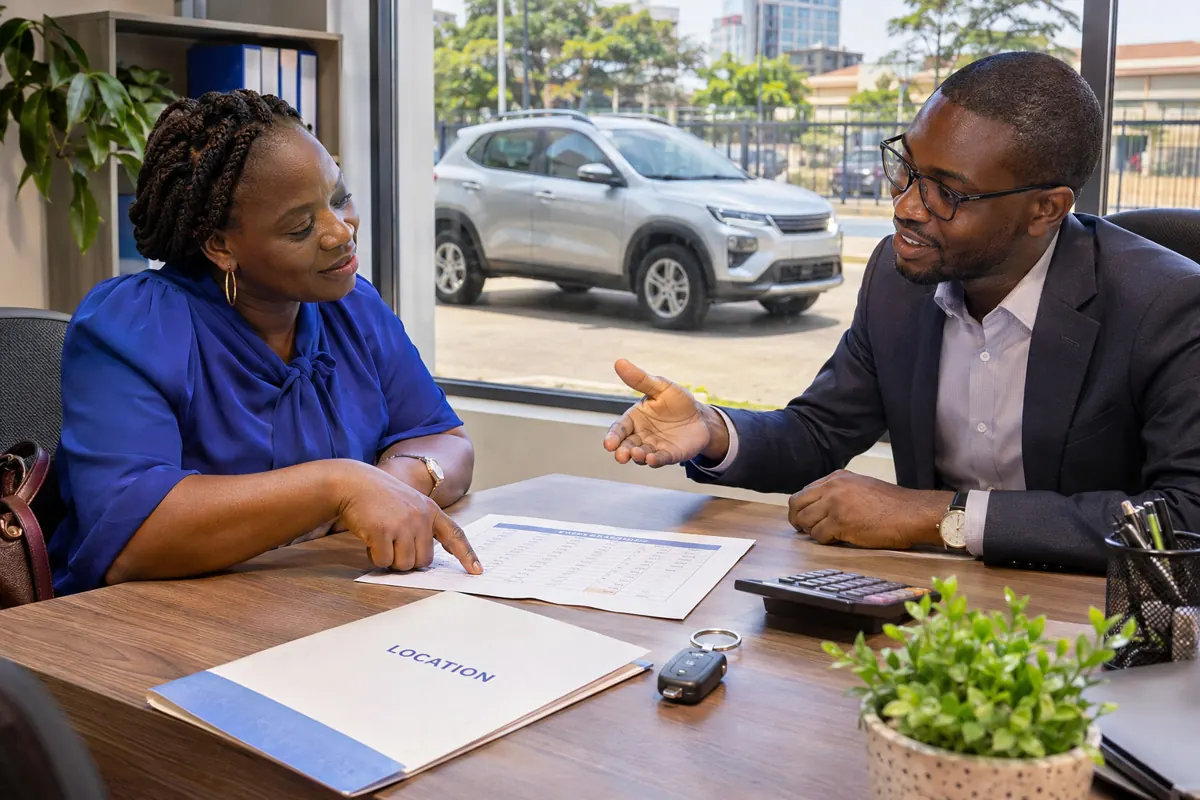
في أفريقيا، التأجير التمويلي للسيارات صيغة تمويل تشتري فيها شركة متخصصة أو مصرف المركبة ثم يستعملها العميل مقابل دفعات دورية، مع خيار تملكها في نهاية العقد. تقدمه شركات الليزينغ والمصارف وبعض الوكلاء، ويخاطب الأفراد والمهنيين والشركات. تختلف الأطر القانونية والضريبية بين المغرب العربي ومنطقتي الفرنك الأفريقي وشرق أفريقيا وجنوبها، كما يتباين انتشاره. يجب فحص قيمة الدفعة الأخيرة والتأمين والصيانة وحدود المسافة وشروط إنهاء العقد، ومقارنة الكلفة الإجمالية مع القرض التقليدي ويحسن فهم كل التزامات العقد قبل الموافقة كما ينبغي التحقق من ترخيص الجهة الممولة لدى السلطة المالية المختصة قبل أي توقيع.
الفرق بين الليزينغ والقرض التقليدي
في القرض التقليدي يصبح المشتري مالكا للمركبة منذ البداية، أما في الليزينغ أو الائتمان التمويلي فتبقى الملكية للجهة الممولة طوال العقد، ويستفيد العميل من الاستعمال مقابل الدفعات. وفي نهاية المدة يختار غالبا بين شراء المركبة بقيمة متفق عليها أو إعادتها أو تجديد العقد. هذه الصيغة تناسب من يريد دفعات أقل أو تجديد مركبته بانتظام، لكنها تفرض التزامات صارمة بشأن الصيانة والاستعمال. ولذلك يجدر قراءة تفاصيل الاستعمال المسموح قبل اختيار هذه الصيغة.
من يستفيد من هذا النوع من التمويل
يجذب الليزينغ المهنيين وأصحاب الأساطيل الصغيرة وشركات النقل والخدمات لأنه يحافظ على السيولة ويتيح معالجة محاسبية وضريبية خاصة في بعض البلدان. أما الأفراد فيصادفون عروضا أقل في كثير من الأسواق الأفريقية، لأن الإطار القانوني لصيغة الليزينغ لا يزال حديثا نسبيا في بعض الدول. وينبغي السؤال عن مدى توافر الخدمة في بلدك وعن الجهات المرخصة لتقديمها. ومن المفيد كذلك مقارنة العرض مع قرض مصرفي لمعرفة الأوفر من حيث الكلفة. ويحسن الاحتفاظ بكل مراسلات العرض.
بنود العقد التي تستحق القراءة الدقيقة
تتضمن العقود غالبا حدا سنويا للمسافة، وغرامة على تجاوزه، وشروطا لحالة الاستعمال والإصلاح، ومسؤولية عن الأضرار عند الإعادة. افحص قيمة الشراء المتبقية، فقد تكون مرتفعة بحيث يغلب الكلفة الإجمالية على القرض العادي. واسأل عما يحدث عند سرقة المركبة أو تلفها الكلي، وعن شروط الإنهاء المبكر، لأنها قد تستلزم دفع جزء كبير من الدفعات المتبقية. ومن الأفضل أن تطلب شرحا مكتوبا لكل رسم يرد في العقد.
التأمين والعملة والمخاطر العملية
يشترط المموّل تأمينا شاملا باسمه، وتدخل كلفته في الحساب الشهري. وحين تُحدد الدفعات بعملة أجنبية في بلد تتقلب فيه العملة المحلية، قد ترتفع الكلفة الفعلية فجأة. لذلك يُفضل أن تكون العملة هي عملة دخلك. تحقق من ترخيص الشركة لدى السلطة المالية المختصة، وتجنب الدفع النقدي دون وثيقة رسمية، وقارن أكثر من عرض قبل التوقيع. واحتفظ بنسخ من كل الوثائق والإيصالات طوال مدة العقد.
الجوانب الضريبية والمحاسبية
تتعامل بعض الأنظمة الضريبية مع دفعات الليزينغ بوصفها أعباء قابلة للخصم بالنسبة للمهنيين والشركات، بينما تختلف المعالجة في بلدان أخرى بحسب القانون المحلي. استشر محاسبا مرخصا قبل الاختيار، فالفائدة الضريبية قد تقلب الحساب لصالح هذه الصيغة أو ضدها. وتذكر أن الجهة الممولة هي المالكة القانونية، فلا يجوز لك بيع المركبة أو رهنها دون موافقة مكتوبة منها. ولا توقع قبل أن تفهم كل التزام يترتب عليك.
بلدا بلدا: في أفريقيا، التأجير التمويلي للسيارات
- في أنغولا، التأجير التمويلي للسيارات — في أنغولا، التأجير التمويلي للسيارات يأخذ في الغالب شكل locação financeira، الذي تقدمه بنوك وشركات مرخصة من البنك الوطني الأنغولي وتبلّغ عقودها إلى مركزية المخاطر CIRC.
- في أوغندا، التأجير التمويلي للسيارات — في أوغندا، التأجير التمويلي للسيارات يأخذ في الغالب شكل إيجار تمويلي مصرفي موجه للشركات والمنظمات غير الحكومية والإدارات، مع تسجيل دفتر المركبة لدى هيئة الإيرادات باسم المؤجر.
- في إثيوبيا، التأجير التمويلي للسيارات — في إثيوبيا، التأجير التمويلي للسيارات يقدّم شركات تمويل السلع الرأسمالية المرخّصة من البنك الوطني الإثيوبي وبعض المصارف، في إطار إعلان خاص بالتأجير التمويلي.
- في إريتريا، التأجير التمويلي للسيارات — في إريتريا، التأجير التمويلي للسيارات غير موجود حتى الآن، فلا تُعرف شركة متخصصة في هذا النشاط داخل قطاع مالي يقتصر على ثلاثة مصارف وشركة تأمين حكومية هي المؤسسة الوطنية للتأمين في إريتريا.
- في إسواتيني، التأجير التمويلي للسيارات — في إسواتيني، التأجير التمويلي للسيارات يُعرض أساساً على الشركات من خلال أقسام تمويل الأصول في ستاندرد بنك وإف إن بي ونيدبنك، على شكل إيجار تمويلي أو بيع بالتقسيط، وفق ممارسات مستوحاة من جنوب أفريقيا.
- في الجزائر، التأجير التمويلي للسيارات — في الجزائر، التأجير التمويلي للسيارات تضطلع به شركات الإيجار التمويلي مثل الشركة الوطنية للإيجار SNL وEl Djazair Idjar وMaghreb Leasing Algérie، وكذلك بعض البنوك، في إطار الأمر 96-09 وتحت رقابة بنك الجزائر.
- في الرأس الأخضر، التأجير التمويلي للسيارات — في الرأس الأخضر، التأجير التمويلي للسيارات، ويُسمّى لوكاساو فينانسييرا، عرض محدود يستهدف خصوصاً الشركات ومؤسسات سيارات السياحة في سال وبوا فيستا ومشغّلي النقل في سانتياغو.
- في السنغال، التأجير التمويلي للسيارات — في السنغال، التأجير التمويلي للسيارات هو في الغالب عقد تمويل يُعرف بالاعتماد الإيجاري (crédit-bail) موجّه إلى الشركات وشركات النقل وأساطيل المركبات، إذ يبقى البنك أو شركة التأجير مالكا للسيارة، ويدفع المستفيد دفعات دورية بالفرنك الأفريقي، ويمكنه عند نهاية العقد ممارسة خيار الشراء.
- في السودان، التأجير التمويلي للسيارات — في السودان، التأجير التمويلي للسيارات يأخذ صيغة الإجارة المنتهية بالتمليك، إذ يشتري المصرف المركبة ويضعها تحت تصرف العميل مقابل أجرة شهرية بالجنيه السوداني طوال مدة متفق عليها، ثم تنتقل إليه ملكيتها عند الانتهاء ببيع رمزي أو هبة دون فائدة.
- في الصومال، التأجير التمويلي للسيارات — في الصومال، التأجير التمويلي للسيارات يقوم على الإجارة، وغالباً بصيغة الإجارة المنتهية بالتمليك، إذ يشتري المصرف أو مؤسسة التمويل الأصغر المركبة ويتيحها للمستخدم مقابل أجرة تُدفع بالدولار، ثم تنتقل إليه ملكيتها عند انتهاء العقد.
- في الغابون، التأجير التمويلي للسيارات — في الغابون، التأجير التمويلي للسيارات يأخذ في الغالب شكل عقد إيجار تمويلي تعرضه على الشركات والمهنيين مؤسسات مالية معتمدة من اللجنة المصرفية لوسط أفريقيا، مثل أليوس فاينانس الغابون وفيناترا التابعة لمجموعة بي جي إف آي.
- في الكاميرون، التأجير التمويلي للسيارات — في الكاميرون، التأجير التمويلي للسيارات يتخذ في الغالب صيغة عقد تمويلي تعرضه نحو عشر جهات على الشركات وشركات النقل، منها أليوس فاينانس الكاميرون التي تتصدر السوق، إضافة إلى عدة مصارف تجارية.
- في المغرب، التأجير التمويلي للسيارات — في المغرب، التأجير التمويلي للسيارات يأخذ شكل الائتمان الإيجاري أو الإيجار مع خيار الشراء الذي تعرضه شركات مثل وفابيل ومغرب بيل والمغرب للتأجير التمويلي، وكذلك الإيجار الطويل الأمد مع خدمات.
- في النيجر، التأجير التمويلي للسيارات — في النيجر، التأجير التمويلي للسيارات يأخذ شكل الإيجار التمويلي: يشتري المؤجِّر المركبة التي اختارها العميل ويضعها تحت تصرفه مدة متفق عليها، ثم يمنحه خيار شرائها بقيمتها المتبقية.
- في بنين، التأجير التمويلي للسيارات — في بنين، التأجير التمويلي للسيارات يتخذ شكل عقد إيجار تمويلي: يشتري المصرف أو المؤسسة المالية المركبة التي اختارتها الشركة ويضعها تحت تصرفها مقابل أقساط إيجار دورية، ويبقى مالكها إلى أن يُمارَس خيار الشراء.
- في بوتسوانا، التأجير التمويلي للسيارات — في بوتسوانا، التأجير التمويلي للسيارات يخص أساساً الشركات والمناجم ومشغلي رحلات السفاري والإدارات الحكومية، عبر الإيجار التمويلي لدى المصارف أو الإيجار طويل الأمد مع إدارة الأسطول، بينما يفضّل الأفراد الشراء بالتقسيط.
- في بوركينا فاسو، التأجير التمويلي للسيارات — في بوركينا فاسو، التأجير التمويلي للسيارات يتخذ في الغالب شكل إيجار تمويلي تعرضه على الشركات وشركات النقل وأصحاب المهن الحرة مؤسسات مثل فيدليس فاينانس بوركينا فاسو وإدارات متخصصة في مصارف تجارية، منها سوسيتيه جنرال بوركينا فاسو.
- في بوروندي، التأجير التمويلي للسيارات — في بوروندي، التأجير التمويلي للسيارات يتم عبر عقد تمويلي تقدمه قلة من المصارف المرخّصة في بوجمبورا، وتستفيد منه الشركات المسجلة والمنظمات غير الحكومية أكثر من الأفراد.
- في تشاد، التأجير التمويلي للسيارات — في تشاد، التأجير التمويلي للسيارات عرض محدود تقدمه بضعة مصارف وشركاء متخصصون للشركات والمنظمات غير الحكومية وشركات النقل، في صورة عقد تأجير تمويلي بالفرنك الأفريقي يحتفظ فيه المؤجر بملكية المركبة حتى ممارسة خيار الشراء.
- في تنزانيا، التأجير التمويلي للسيارات — في تنزانيا، التأجير التمويلي للسيارات يتخذ شكلين: التأجير المصرفي الذي ينظمه قانون التأجير التمويلي لعام 2008 ويستهدف الشركات وشركات النقل، والبيع بالتقسيط غير الرسمي لدراجات بودا بودا النارية وعربات باجاجي ثلاثية العجلات، وهي ممارسة منتشرة في المدن.
- في توغو، التأجير التمويلي للسيارات — في توغو، التأجير التمويلي للسيارات يتخذ في الغالب شكل عقد تأجير تمويلي تمنحه للشركات بالفرنك الأفريقي شركة أفريكان ليز توغو أو بعض مصارف لومي، بإيجارات شهرية وخيار شراء في النهاية ويبقى المؤجر مالكاً للمركبة.
- في تونس، التأجير التمويلي للسيارات — في تونس، التأجير التمويلي للسيارات عقد تبرمه شركة معتمدة من البنك المركزي التونسي، فتشتري العربة وتظل مالكتها طيلة العقد ثم تحيل ملكيتها عند القسط الأخير مقابل قيمة متبقية تكون رمزية في الغالب.
- في جزر القمر، التأجير التمويلي للسيارات — في جزر القمر، التأجير التمويلي للسيارات شبه معدوم، فلا تظهر شركة متخصصة بين المؤسسات المعتمدة لدى البنك المركزي لجزر القمر، الذي يضم أربعة مصارف وثلاث شبكات تعاونية.
- في جمهورية أفريقيا الوسطى، التأجير التمويلي للسيارات — في جمهورية أفريقيا الوسطى، التأجير التمويلي للسيارات يكاد يكون غائبًا عن السوق، إذ لا توجد في بانغي شركة متخصصة معروفة بوضوح، مع أن هذا النشاط محصور في منطقة وسط أفريقيا بالمؤسسات المعتمدة من لجنة المصارف.
- في جمهورية الكونغو، التأجير التمويلي للسيارات — في جمهورية الكونغو، التأجير التمويلي للسيارات يتخذ صورة عقد تمويلي تنظمه القانون رقم 55-2021، ولا يجوز أن تعرضه إلا مؤسسات الائتمان أو التمويل الأصغر أو الكيانات المالية المقيمة في البلد، وأغلب زبائنه شركات.
- في جمهورية الكونغو الديمقراطية، التأجير التمويلي للسيارات — في جمهورية الكونغو الديمقراطية، التأجير التمويلي للسيارات عرض محدود يخص الشركات في الأساس، تقدمه بعض المصارف والشركات المتخصصة.
- في جنوب أفريقيا، التأجير التمويلي للسيارات — في جنوب أفريقيا، التأجير التمويلي للسيارات موجّه في الأساس إلى الشركات، التي تختار عقد full maintenance lease الذي يجمع المركبة والصيانة والإطارات في دفعة شهرية بالراند، أو التأجير التشغيلي الذي تعود فيه السيارة إلى المؤجّر عند نهاية العقد.
- في جنوب السودان، التأجير التمويلي للسيارات — في جنوب السودان، التأجير التمويلي للسيارات بمعناه الدقيق ما زال محدود التطور، فتلجأ الشركات والمنظمات غير الحكومية في الأغلب إلى الإيجار طويل الأجل لسيارات لاند كروزر وهايلكس، وكثيراً ما يكون مع سائق، من وكالات في جوبا، وتُحدَّد الأجور عموماً بالدولار لأن المركبات وقطع الغيار مستوردة.
- في جيبوتي، التأجير التمويلي للسيارات — في جيبوتي، التأجير التمويلي للسيارات لا يقوم على أي شركة متخصصة مرخَّصة من البنك المركزي لجيبوتي، بل يمرّ في الغالب عبر الإجارة لدى المصارف الإسلامية، حيث يشتري المصرف المركبة ثم يضعها تحت تصرف العميل مدة متفقاً عليها، وقد تنتقل الملكية إليه في نهاية العقد، وفق ما يتفق عليه الطرفان.
- في رواندا، التأجير التمويلي للسيارات — في رواندا، التأجير التمويلي للسيارات يخص في الأساس الشركات والمنظمات غير الحكومية ووكالات السياحة والإدارات العامة، عبر بعض مصارف كيغالي وشركات متخصصة.
- في زامبيا، التأجير التمويلي للسيارات — في زامبيا، التأجير التمويلي للسيارات هو في الأساس تمويل أصول تقدمه بنوك وشركات تأجير تمويلي معتمدة من بنك زامبيا المركزي للشركات والمنظمات غير الحكومية والمهنيين، ويبقى المؤجر مالك العربة حتى سداد القسط الأخير بالكواشا.
- في زيمبابوي، التأجير التمويلي للسيارات — في زيمبابوي، التأجير التمويلي للسيارات يخص أساساً الشركات والمنظمات غير الحكومية وشركات التعدين التي تلجأ إلى التأجير التمويلي الذي تعرضه البنوك أو إلى التأجير التشغيلي للأساطيل، بينما يتجه الأفراد غالباً إلى قرض سيارة تقليدي.
- في ساحل العاج، التأجير التمويلي للسيارات — في ساحل العاج، التأجير التمويلي للسيارات صيغة تتيح لشركة أو ناقل أو سائق محترف استعمال مركبة اشترتها شركة تأجير تمويلي مقابل أقساط شهرية تمتد عادة من ثلاث إلى خمس سنوات.
- في ساو تومي وبرينسيب، التأجير التمويلي للسيارات — في ساو تومي وبرينسيب، التأجير التمويلي للسيارات شبه غائب، فلا توجد شركة متخصصة في التأجير التمويلي معروفة في الأرخبيل، ولا يضم السوق إلا بضعة آلاف من المركبات ذات قيمة إعادة بيع غير مؤكدة.
- في سيراليون، التأجير التمويلي للسيارات — في سيراليون، التأجير التمويلي للسيارات بمعناه الدقيق لا يزال ضعيف التطور؛ فالأفراد والسائقون يلجؤون خصوصا إلى البيع بدفعات منتظمة لدراجات كيكي والدراجات النارية وسيارات الأجرة، إذ يصبح السائق مالكا بعد عدد متفق عليه من الدفعات، بينما تتفاوض الشركات والمنظمات غير الحكومية وشركات التعدين على تمويل تأجيري مع أحد بنوك فريتاون.
- في سيشل، التأجير التمويلي للسيارات — في سيشل، التأجير التمويلي للسيارات سوق ناشئة: فقد أطلقت شركة Leasing Company (Seychelles) Limited، تحت علامة SeyLease، في يونيو 2025 عقودا للتأجير التمويلي وللتأجير مع الصيانة الكاملة موجهة إلى الأفراد والشركات.
- في غامبيا، التأجير التمويلي للسيارات — في غامبيا، التأجير التمويلي للسيارات ما زال محدود التطور، إذ لا توجد شركة متخصصة معروفة بوضوح، ويمر تمويل المركبات أساساً عبر المصارف التجارية بصيغة قرض أو تمويل أصول يحتفظ فيه المصرف بالملكية حتى آخر دفعة.
- في غانا، التأجير التمويلي للسيارات — في غانا، التأجير التمويلي للسيارات يتخذ في الغالب شكل البيع بالتقسيط الذي ينظمه قانون الشراء بالتقسيط لعام 1974، والاتفاق غير الرسمي المعروف بالعمل والدفع بين المالك والسائق، وتمويلات طويلة الأجل تعرضها على الشركات مؤسسات مالية غير مصرفية مرخَّصة من بنك غانا بموجب القانون 774.
- في غينيا، التأجير التمويلي للسيارات — في غينيا، التأجير التمويلي للسيارات منتج موجّه أساساً إلى الشركات: تشتري جهة التمويل الشاحنة أو السيارة الخفيفة التي تختارها المنشأة وتضعها تحت تصرفها مقابل دفعات شهرية بالفرنك الغيني، مع خيار التملك في نهاية العقد.
- في غينيا الاستوائية، التأجير التمويلي للسيارات — في غينيا الاستوائية، التأجير التمويلي للسيارات عرض محدود موجّه أساساً إلى الشركات، تقدمه بعض المصارف أو الجهات المتخصصة ضمن إطار إقليمي مشترك في مجموعة وسط أفريقيا الاقتصادية والنقدية.
- في غينيا بيساو، التأجير التمويلي للسيارات — في غينيا بيساو، التأجير التمويلي للسيارات بمعناه الدقيق نادر جداً، إذ لا توجد مؤسسة متخصصة فيه ضمن قائمة المؤسسات المرخّصة لدى البنك المركزي لدول غرب أفريقيا.
- في كينيا، التأجير التمويلي للسيارات — في كينيا، التأجير التمويلي للسيارات يتخذ شكل تمويل الأصول المصرفي، حيث يبقى المصرف شريكاً في ملكية المركبة حتى آخر قسط، وشكل التأجير التشغيلي لأساطيل الشركات والمنظمات غير الحكومية ومشغّلي النقل.
- في ليبيا، التأجير التمويلي للسيارات — في ليبيا، التأجير التمويلي للسيارات يتخذ صورة الإجارة المنتهية بالتمليك، وهي عقد إسلامي يبقى فيه المصرف مالكاً للمركبة ويحصّل أقساطاً شهرية ثابتة بالدينار الليبي، ثم تنتقل الملكية إلى العميل بعد القسط الأخير.
- في ليبيريا، التأجير التمويلي للسيارات — في ليبيريا، التأجير التمويلي للسيارات ما زال محدود التطور: فالبنك المركزي الليبيري لا يُظهر شركة تأجير تمويلي متخصصة بين المؤسسات المرخّصة، وتموّل بعض مصارف مونروفيا المركبات في صورة قرض معدات تحتفظ فيها بسند الملكية حتى آخر قسط.
- في ليسوتو، التأجير التمويلي للسيارات — في ليسوتو، التأجير التمويلي للسيارات يخص الشركات والإدارات والمنظمات الدولية المقيمة في مسيرو أكثر بكثير من الأفراد.
- في مالاوي، التأجير التمويلي للسيارات — في مالاوي، التأجير التمويلي للسيارات هو في الغالب تأجير مالي تعرضه أقسام تمويل الأصول في المصارف على الشركات والمنظمات غير الحكومية وأصحاب المهن الحرة، وتبقى المركبة مسجّلة باسم الجهة المؤجرة حتى سداد القسط الأخير بالكواشا (MWK).
- في مالي، التأجير التمويلي للسيارات — في مالي، التأجير التمويلي للسيارات يتخذ شكل الإيجار المنتهي بالتمليك: تشتري شركة التأجير أو المصرف المركبة وتبقى مالكتها، وتضعها تحت تصرف العميل مقابل أقساط إيجار بالفرنك الإفريقي (XOF) حتى خيار الشراء.
- في مدغشقر، التأجير التمويلي للسيارات — في مدغشقر، التأجير التمويلي للسيارات يقوم على نظام الإيجار التمويلي الذي ينظّمه القانون 2004-052، حيث تشتري مؤسسة معتمدة من لجنة الإشراف المعروفة بـCSBF المركبة وتضعها تحت تصرف الشركة لمدة ثابتة غير قابلة للإلغاء، ثم تتيح لها شراءها بقيمتها المتبقية.
- في مصر، التأجير التمويلي للسيارات — في مصر، التأجير التمويلي للسيارات صيغة منظَّمة بالقانون 176 لسنة 2018 وتحت إشراف الهيئة العامة للرقابة المالية: تشتري شركة التأجير المركبة وتضعها تحت تصرف المستخدم سنوات عدة، ثم يتملكها بالقيمة المتبقية أو يردّها.
- في موريتانيا، التأجير التمويلي للسيارات — في موريتانيا، التأجير التمويلي للسيارات يأخذ شكل الإجارة لدى المصارف الإسلامية في الأساس، مع بعض عروض التأجير التمويلي لدى البنوك الموجهة إلى الشركات وشركات النقل وسائقي سيارات الأجرة.
- في موريشيوس، التأجير التمويلي للسيارات — في موريشيوس، التأجير التمويلي للسيارات يتخذ شكل الإيجار المنتهي بالتمليك: يبقى المؤجِّر مالك المركبة حتى خيار الشراء النهائي بينما يدفع العميل أقساط إيجار بالروبية الموريشيوسية (MUR).
- في موزمبيق، التأجير التمويلي للسيارات — في موزمبيق، التأجير التمويلي للسيارات يتخذ شكل العقد المعروف محليًا باسم لوكساو فينانسيرا: يشتري البنك المركبة التي يختارها العميل، ويبقى مالكًا لها طوال العقد، ويتقاضى دفعات شهرية بالمتيكال (MZN)، ويمكن للعميل أن يتملّكها بسداد القيمة المتبقية.
- في ناميبيا، التأجير التمويلي للسيارات — في ناميبيا، التأجير التمويلي للسيارات يخص أساسًا الشركات ومشغّلي سيارات الدفع الرباعي السياحية ومقاولي المناجم من الباطن، الذين يحصلون على مركبة لعدة سنوات مقابل دفعة شهرية بالدولار الناميبي (NAD)، وأحيانًا مع الصيانة.
- في نيجيريا، التأجير التمويلي للسيارات — في نيجيريا، التأجير التمويلي للسيارات صيغتان: الإيجار التمويلي الذي تعرضه المصارف وشركات التأجير على الشركات ويضبطه قانون تأجير المعدات لعام 2015، والإيجار المنتهي بالتمليك المعروف باسم اعمل وادفع، الذي يصبح فيه السائق مالكاً لمركبته تدريجياً مع كل دفعة.