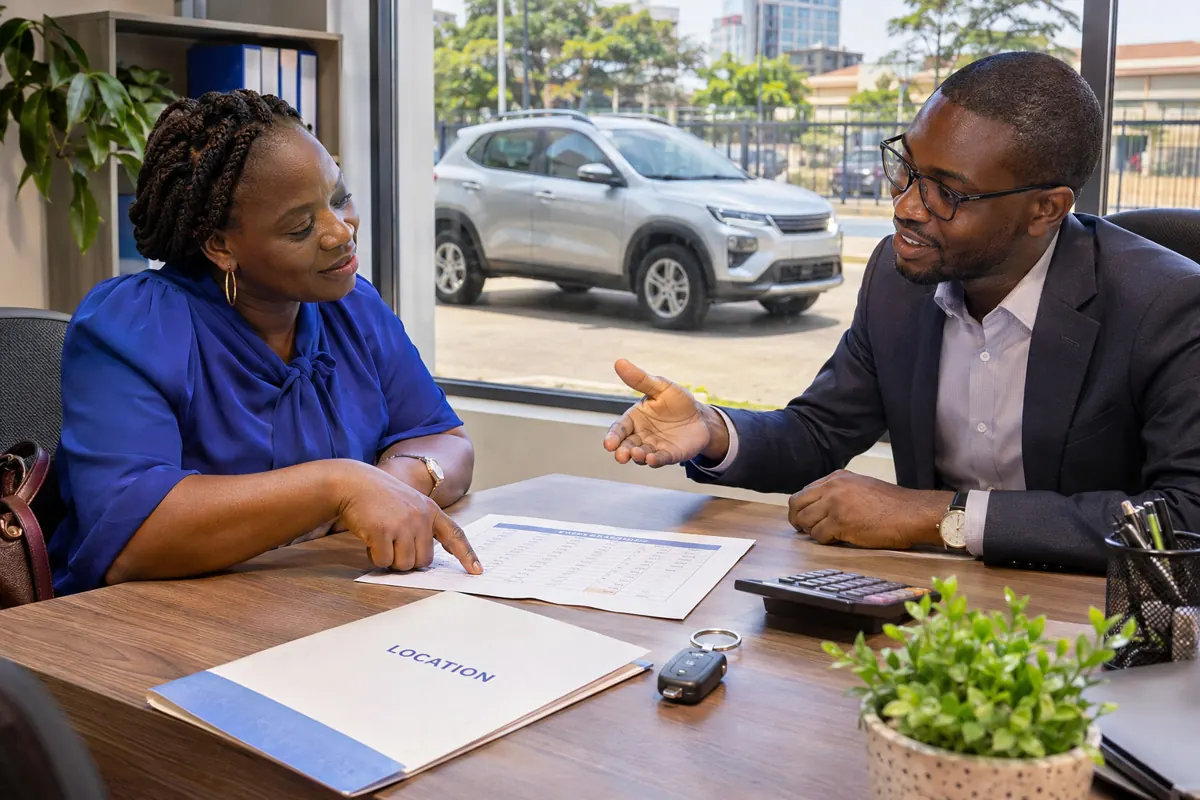
في بنين، التأجير التمويلي للسيارات يتخذ شكل عقد إيجار تمويلي: يشتري المصرف أو المؤسسة المالية المركبة التي اختارتها الشركة ويضعها تحت تصرفها مقابل أقساط إيجار دورية، ويبقى مالكها إلى أن يُمارَس خيار الشراء. ويناسب العقد خصوصاً الشركات المسجلة في السجل التجاري RCCM، كشركات النقل والمؤسسات المرتبطة بميناء كوتونو، أما الأفراد فنادراً ما يلجؤون إليه. ويحكم هذا النشاط قانون بنيني خاص، وتبقى المؤسسات المؤجِّرة تحت رقابة اللجنة المصرفية للاتحاد النقدي، بسقف ربا قدره 14 في المئة للمصارف و24 في المئة لغيرها، وهو ما يميز هذا التمويل عن القرض العادي.
كيف يعمل التأجير التمويلي في بنين
يشتري المؤجر المركبة التي يختارها العميل ثم يؤجرها له مقابل إيجارات شهرية أو فصلية. وفي نهاية العقد يمكن للشركة البنينية شراء المركبة بقيمة متبقية تُحدد منذ التوقيع.
الإطار القانوني للتأجير التمويلي البنيني
تملك بنين قانوناً خاصاً بالتأجير التمويلي عُدّل مؤخراً لحماية المؤجر بشكل أفضل وتوضيح استرداد الأصول. ويبقى المتعاملون خاضعين لرقابة اللجنة المصرفية للاتحاد النقدي لغرب أفريقيا.
سقف الكلفة والمعدل الفعلي لعقد التأجير
تُقدّر كلفة التأجير التمويلي من خلال المعدل السنوي الفعلي المدمج في الإيجارات. ويبقى مؤطراً بسقوف الربا في الاتحاد النقدي، أي 14% سنوياً في البنوك و24% في المؤسسات المالية.
المعاملة الضريبية لإيجارات الشركة
بالنسبة لشركة خاضعة للضريبة في بنين تعد إيجارات التأجير التمويلي من حيث المبدأ أعباء قابلة للخصم. ويجب التحقق من المعاملة الدقيقة للضريبة على القيمة المضافة والاستهلاكات مع محاسب خبير مسجل في الهيئة.
الشركات التي تلجأ إلى تأجير المركبات
يستخدم الناقلون وشركات اللوجستيك في ميناء كوتونو وشركات البناء والمنظمات غير الحكومية التأجير التمويلي لتجديد سيارات البيك أب والشاحنات ومركبات الخدمة. ويجب أن يكون النشاط مسوّى بسجل RCCM ورقم IFU وقوائم مالية.
التأجير للأفراد
يبقى الإيجار مع خيار الشراء للأفراد قليل الانتشار في بنين. والموظف الذي يريد سيارة شخصية يلجأ عادة إلى قرض سيارة من بنك بنيني مع توطين الراتب.
الجهات المقدمة للتأجير في كوتونو
تملك عدة بنوك محلية قسماً للتأجير التمويلي، أحياناً بالشراكة مع وكلاء السيارات في كوتونو. ويجب التحقق من أن الجهة الموقّعة مدرجة فعلاً في قائمة المؤسسات المعتمدة لدى البنك المركزي للدول غرب أفريقيا.
ما يفحصه المؤجر
يدرس المؤجر حسابات الشركة ومردودية المركبة في النشاط والسجل لدى Creditinfo VoLo. وكثيراً ما يُطلب من الشركات الناشئة إيجار أول مرتفع أو وديعة ضمان.
الصيانة والتأمين والحوادث
يتحمل المستأجر الصيانة والتأمين الشامل والمخالفات. وفي حالة السرقة أو التلف يعود تعويض شركة التأمين أولاً إلى المؤجر، ويبقى الرصيد المتبقي من الإيجارات مستحقاً.
نهاية العقد وخيار الشراء
عند انتهاء المدة يختار المستأجر شراء المركبة أو إعادتها أو تجديد العقد. ثم يُنقل تسجيل المركبة باسم الشركة لدى الوكالة الوطنية للنقل البري ANaTT في كوتونو.
التأجير ومرافقة المؤسسات الصغيرة
يمكن للشركات الناشئة التي ترافقها ADPME تقديم ملف أقوى بفضل خطة عملها. وتعرض الصفحة عن تمويل رواد الأعمال في بنين آليات الدعم هذه والضمانات المتاحة.
مقارنة سوقي التأجير في بنين وتوغو
تتقاسم توغو المجاورة سقف الربا نفسه، لكن جهات التأجير التمويلي وممارساتها مختلفة. وتتيح صفحة تأجير السيارات في توغو مقارنة سوقي الميناءين في كوتونو ولومي.
إبرام تأجير تمويلي لمركبة في بنين
- اختيار المركبة والحصول على فاتورة مبدئية من وكيل مستقر في بنين.
- تجهيز القوائم المالية وسجل RCCM ورقم IFU وعرض موجز لاستخدام المركبة.
- استشارة مؤجرين مرخصين على الأقل ومقارنة الإيجارات والقيمة المتبقية والرسوم الإضافية.
- توقيع عقد التأجير التمويلي ودفع الإيجار الأول أو وديعة الضمان المتفق عليها.
- تأمين المركبة تأميناً شاملاً لصالح المؤجر الذي يتولى الشراء والتسليم.
- ممارسة خيار الشراء في نهاية العقد ونقل التسجيل لدى ANaTT.
مكونات كلفة تأجير السيارات في بنين
| البند | المؤشر | المتغيرات الرئيسية |
|---|---|---|
| الإيجارات الدورية | تُحسب على السعر والمدة والمعدل الفعلي | ملف الشركة ومدة من 24 إلى 60 شهراً عملياً |
| الإيجار الأول أو الوديعة | نسبة من السعر يحددها المؤجر | أقدمية الشركة |
| القيمة المتبقية | منصوص عليها في العقد | نوع المركبة والمدة |
| التأمين الشامل | قسط سنوي لشركة التأمين | قيمة المركبة واستخدامها |
| رسوم الملف | حسب جدول المؤجر | المبلغ الممول |
المستندات التي يطلبها المؤجرون في بنين
- مستخرج RCCM لا يتجاوز عمره ثلاثة أشهر
- شهادة IFU وشهادة الوضعية الضريبية
- القوائم المالية لآخر سنتين أو ثلاث
- النظام الأساسي للشركة ووثيقة هوية المدير
- فاتورة مبدئية للمركبة
- كشوف الحساب المصرفي للشركة
هفوات متكررة في التأجير التمويلي ببنين
- التوقيع دون قراءة بنود الفسخ المبكر التي تفرض غالباً دفع جزء كبير من الإيجارات المتبقية.
- إهمال التأمين لصالح المؤجر، مما يترك الشركة مدينة بعد حادث أو سرقة.
- تقديم حسابات غير مصادق عليها أو غير متسقة مع كشوف البنك، وهو سبب شائع للرفض.
- تسليم المركبة لطرف غير منصوص عليه في العقد، ولا سيما بالإيجار من الباطن، دون موافقة المؤجر المكتوبة.
نقاط يجب فحصها في عقد الإيجار التمويلي
قبل أي التزام، اطلب من المؤجِّر رقم ترخيصه وتحقق من أنه مدرج ضمن المؤسسات المعتمدة لدى البنك المركزي لدول غرب إفريقيا. فالعقد يجمع بين الإيجار وحق الشراء، ولذلك فإن الشركة الموقِّعة هي التي تتحمل المسؤولية القانونية عن المركبة طوال المدة. واحرص على أن تكون وثائق الشركة، من سجل تجاري ومعرّف ضريبي وكشوف مالية للسنوات الأخيرة، كاملة ومتسقة فيما بينها، فالمؤجِّر يدقق في الحسابات قبل الموافقة.
ثم اقرأ بنداً بنداً ما يتصل بقيمة خيار الشراء في نهاية العقد، وشروط الفسخ المبكر، ومن يتحمل كلفة الإصلاح بعد حادث أو سرقة. فالمستأجر يتحمل في الغالب الصيانة والتأمين الشامل والغرامات، وإذا تعرضت المركبة للتلف الكلي فإن تعويض شركة التأمين يذهب أولاً إلى المؤجِّر، ويظل رصيد الأقساط المتبقية واجباً على الشركة المستأجرة حتى لو لم تعد تملك سيارة تستعملها في نشاطها.
وعند المقارنة بين عرضين لمدة واحدة، لا تكتفِ بالقسط المعلن، بل احسب القسط الأول المرتفع ووديعة الضمان وقسط التأمين السنوي والرسوم الإدارية. وفي كوتونو تتعامل شركات النقل مع عدة مؤجِّرين، ولا ضرر في طلب عرضين مكتوبين على الأقل. وعند انتهاء العقد تُنقل البطاقة الرمادية إلى اسم الشركة لدى الوكالة الوطنية للنقل البري، فاسأل مسبقاً عن الرسوم المترتبة على ذلك. وهذا يوفر عليك نزاعاً مستقبلياً.
وأخيراً، لا تسلّم المركبة إلى سائق خارج الشركة أو إلى طرف ثالث لم يُذكر في العقد، فهذا قد يُعدّ إخلالاً بشروطه ويعرّضك لفسخه. وإذا كان نشاطك جديداً فاعرض على المؤجِّر خطة عمل واضحة تبيّن الإيرادات المتوقعة من استعمال السيارة، فذلك يقوّي ملفك أكثر من أي وعد شفوي. ويفيد أن تحتفظ بنسخ من جميع الوثائق وبإيصالات الأقساط طوال مدة العقد وبعد انتهائه.
في بنين، التأجير التمويلي للسيارات: جهات تمويل يمكن التواصل معها
- Coris Bank International Bénin — جهة اتصال بشأن التأجير التمويلي للسيارات: فرع بنيني لمجموعة مصرفية إقليمية، وهو مصرف تجاري للأفراد والشركات.
في بنين، التأجير التمويلي للسيارات: أسئلة شائعة
هل يستطيع فرد استئجار سيارة تأجيراً تمويلياً في بنين؟
ذلك ممكن لدى بعض الجهات، لكن التأجير التمويلي البنيني يستهدف أساساً الشركات. ويحصل الموظف بسهولة أكبر على قرض سيارة تقليدي من بنكه مع توطين الراتب ورهن المركبة.
من يملك المركبة خلال عقد التأجير في بنين؟
يبقى المؤجر مالكاً حتى ممارسة خيار الشراء. وتستخدم الشركة المركبة وتصونها وتؤمّنها، لكنها لا تستطيع بيعها أو تقديمها ضماناً طوال مدة العقد.
هل يمكن لمقاول فردي الوصول إلى تأجير المركبات في بنين؟
نعم، إذا كان مقيداً في RCCM ويملك رقم IFU ويستطيع إثبات دخل منتظم. وكثيراً ما يطلب المؤجرون إيجاراً أول أعلى أو كفالة شخصية من صاحب المشروع عندما يكون النشاط حديثاً.
هل التأجير التمويلي أغلى من قرض السيارة؟
ليس بالضرورة. فالمعدل الفعلي يبقى محدوداً بسقف الربا في الاتحاد النقدي، لكن الرسوم والتأمين والقيمة المتبقية تغيّر الحساب. ومقارنة الكلفة الإجمالية على المدة هي السبيل الوحيد للحسم.