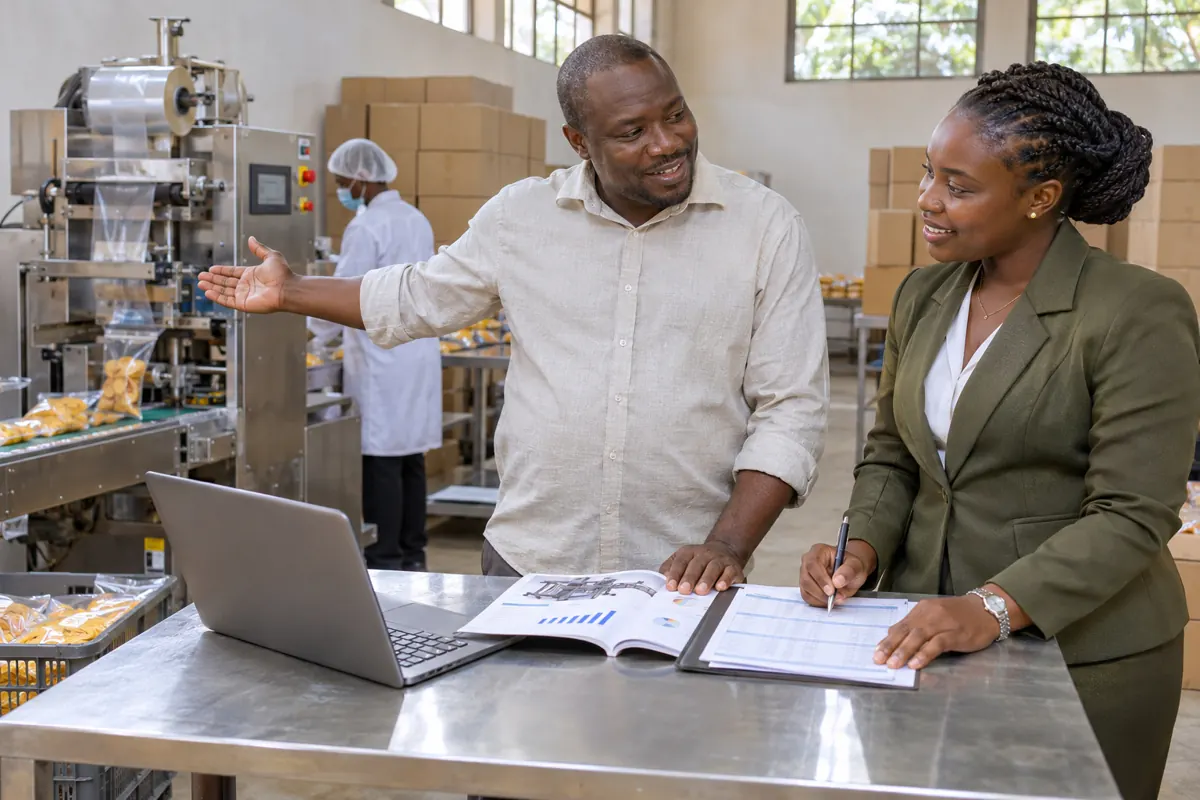
في الصومال، تمويل رواد الأعمال يجمع بين رأس المال العائلي وأموال أبناء الجالية والعقود المصرفية الإسلامية، فالمرابحة تموّل المخزون، والمشاركة والمضاربة تقسمان الأرباح والخسائر بين الممول وصاحب المشروع، والإجارة تمول الشاحنات والمولدات الكهربائية. وتُحدَّد المبالغ بالدولار، وتخدم مؤسسات التمويل الأصغر المرخّصة من البنك المركزي الصومالي المشروعات متناهية الصغر. ويشترط المصرف عادة شركة مسجلة ورخصة تجارية محلية وحساباً مهنياً. ولغياب السجل العقاري وسجل الرهون، يعتمد على المخزون الممول والمعدات والكفيل، وتزيد سلامة الدفاتر وكشوف المال المحمول من فرص قبول الطلب. ويؤدي مسك دفاتر منتظمة دوراً حاسماً عند عرض الملف على المصرف.
نسيج من المؤسسات التجارية والخدمية
تقوم بنية الاقتصاد الصومالي على تجارة الاستيراد والبناء والاتصالات والنقل والفندقة وتربية المواشي. ونشأت شركات كثيرة برأس مال عائلي ومن المغتربين، مع لجوء محدود إلى الائتمان المصرفي.
مرابحة المخزون للمستوردين الصوماليين
يمكن لتاجر جملة في مقديشو أن يطلب من بنكه شراء شحنة أرز أو سكر أو مواد بناء من دبي أو تركيا، ثم يبيعها له البنك بهامش يُسدد على المدى القصير وفق وتيرة المبيعات.
المشاركة: البنك يصبح شريكا
في المشاركة يقدم البنك ورائد الأعمال كلاهما أموالا ويتقاسمان الأرباح وفق نسبة متفق عليها، وتوزع الخسائر حسب الحصص. ويناسب هذا العقد المشاريع ذات الإيرادات المنتظمة والموثقة.
المضاربة: رأس المال مقابل الخبرة
تجمع المضاربة بين رب مال، بنكا كان أو مستثمرا، ورائد أعمال يدير المشروع يوميا. وتُقسم الأرباح بنسبة متفق عليها، لكن الخسارة المالية يتحملها رب المال ما لم يقصّر المضارب.
الشاحنات والمولدات وآليات البناء
كثيرا ما تُموَّل الشاحنات والمولدات وآليات البناء بالإجارة لدى البنوك الصومالية. وتبين صفحة التأجير التمويلي للمركبات في الصومال كيف تستخدم شركة نقل أسطولا بالدولار قبل أن تتملكه.
التمويل الأصغر للبداية المتواضعة
كثيرا ما يبدأ متجر أو صالون حلاقة أو ورشة بـتمويل أصغر في الصومال من بضع مئات من الدولارات. وتشترط المؤسسات المرخصة مثل KIMS وMicroDahab حينها ضمانات أقل من البنوك.
تسجيل الشركة لدى الوزارة والسلطات المحلية
تسجل وزارة التجارة والصناعة الاتحادية الشركات، بينما تصدر الإدارات المحلية رخص التشغيل. وتشترط البنوك هذه الوثائق دائما تقريبا لفتح حساب تجاري وطلب تمويل.
مسك الحسابات والقوائم المالية
تمسك مؤسسات صغيرة كثيرة حسابات غير رسمية. وتحسن القوائم المالية البسيطة، المدعومة بكشوف الحساب وسجل المقبوضات عبر EVC Plus، مصداقية الملف المقدم إلى بنك في مقديشو أو غاروي تحسينا واضحا.
الضمانات: المخزون والمعدات والكفيل
في غياب سجل عقاري وسجل للضمانات تعتمد البنوك على المخزون الممول والمعدات وكفيل مليء. ومن المنتظر أن يتيح سجل الضمانات المنقولة المدعوم من مؤسسة التمويل الدولية رهن هذه الأصول مستقبلا.
مستثمرو المهجر والبورصة
كثيرا ما يجمع رواد الأعمال الأموال من صوماليي الخارج مقابل حصص في الشركة. أما البورصة الصومالية العاملة منذ 2015 فتبقى سوقا ضيقة تخص أساسا الشركات الكبرى.
قواعد 2026 بشأن تمويل التنمية
أصدر البنك المركزي عام 2026 لوائح تنظم أنشطة تمويل التنمية. وقد تتيح ظهور مؤسسات متخصصة في تمويل المؤسسات الصغيرة والمتوسطة، وهي شريحة ما زالت البنوك التجارية تخدمها بشكل ضعيف.
مقارنة بالمنظومة الكينية
في كينيا توفر الصناديق العامة للشباب والنساء والبنوك التجارية وشركات رأس المال المخاطر خيارات أكثر. ويتيح قرض رواد الأعمال في كينيا قياس الفجوة مع سوق صومالية ما زالت قيد البناء.
تحضير طلب تمويل مهني في الصومال
- سجّل الشركة واحصل على الرخصة التجارية من السلطات الاتحادية والمحلية المختصة.
- افتح حسابا تجاريا في بنك مرخص ومرر عبره رقم الأعمال لعدة أشهر.
- اكتب خطة عمل بسيطة تتضمن المبيعات والهوامش والحاجة المحددة للتمويل بالدولار.
- اختر الصيغة المناسبة: مرابحة للمخزون وإجارة للمعدات ومشاركة لمشروع شراكة.
- اعرض الضمانات المتاحة: المخزون أو المعدات أو كفيل أو وثيقة عقارية موثقة.
- فاوض على نسبة الأرباح أو الهامش ثم وقّع العقد الذي أقرته الهيئة الشرعية.
تكلفة التمويل الإسلامي للشركات في الصومال
| البند | طريقة الحساب | ما يجعله يتغير |
|---|---|---|
| هامش المرابحة | مبلغ ثابت يضاف إلى سعر المخزون | المدة ودوران المبيعات والبنك |
| حصة الأرباح في المشاركة | نسبة توزيع تعاقدية | مساهمة كل طرف ومخاطر المشروع |
| أجرة الإجارة | قسط دوري بالدولار | قيمة المعدات وعمرها الافتراضي |
| رسوم دراسة الملف | مبلغ مقطوع محتمل | حجم التمويل والمؤسسة |
| تكافل الأصول | قسط سنوي | طبيعة المخزون أو المعدات |
مستندات ملف تمويل الشركات
- شهادة تسجيل الشركة
- رخصة تجارية صادرة عن الإدارة المحلية
- وثائق هوية الشركاء والمدير
- كشوف الحساب التجاري وسجل النقود عبر الهاتف
- خطة عمل وقوائم مالية مبسطة
- فواتير مبدئية من الموردين
- تعهد الكفيل أو وثيقة الضمان
ما يعرقل تمويل الشركات في الصومال
- خلط الحسابات الشخصية بالتجارية، ما يمنع البنك من قياس رقم الأعمال الفعلي للشركة.
- طلب مشاركة دون محاسبة موثوقة، مع أن تقاسم الأرباح يفترض حسابات قابلة للتحقق.
- تمويل مخزون بطيء الدوران بمرابحة قصيرة الأجل، فتحل الأقساط قبل البيع.
- دفع عمولة لوسيط يدّعي الحصول على تمويل من جهة مانحة دولية مقابل رسوم مسبقة.
ملف الشركة قبل طلب التمويل
يبدأ ملف التمويل المهني بتسجيل الشركة لدى وزارة التجارة والصناعة الاتحادية ثم الحصول على الرخصة التجارية من الإدارة المحلية، وهما وثيقتان تطلبهما المصارف قبل فتح الحساب المهني وقبل دراسة أي طلب. ومن المهم ألا يختلط الحساب الشخصي بحساب النشاط، فالفصل بينهما هو ما يجعل الأرقام قابلة للقراءة والتحقق بالنسبة للموظف الذي يدرس الملف. ويفيد كذلك الاحتفاظ بالفواتير وعقود الإيجار وإيصالات الضرائب المحلية، فكلها تثبت أن النشاط قائم فعلاً وأن أرباحه تغطي الأقساط.
وتفضّل المصارف في مقديشو وغاروي ملفاً يتضمن خطة عمل بسيطة تبيّن المبيعات المتوقعة والتكاليف الثابتة وطريقة السداد، مدعومة بكشوف حساب وسجل التحصيلات عبر إي في سي بلس. ويحسن اختيار الصيغة المناسبة لطبيعة النشاط: المرابحة للمخزون سريع الدوران، والإجارة للمعدات الثقيلة، والمشاركة أو المضاربة حين تكون الإيرادات منتظمة وموثقة ويتوافر شريك قادر على متابعة الحسابات. ويحسن تحديد مبلغ الطلب بدقة بحسب الحاجة الفعلية، فطلب مبلغ أكبر من الحاجة يرفع الهامش الإجمالي ويثقل الأقساط دون فائدة.
وتجدر الإشارة إلى أن مشاركة أحد أبناء الجالية بحصة في الشركة قد تعزز رأس المال، لكنها تقتضي عقد شراكة مكتوباً يحدد النصيب وطريقة توزيع الأرباح وتقاسم الخسارة. أما الوسطاء الذين يعدون بتأمين تمويل لقاء عمولة مسبقة فلا يجوز الاستجابة لهم، لأن دراسة الملف تتم داخل المصرف أو المؤسسة المرخّصة مباشرة، ولا يملك أي وسيط خارجي ضمان موافقة الجهة الممولة. كما يُنصح بالاستعانة بمحاسب مستقل لإعداد قوائم مالية بسيطة تُقدَّم مع الطلب، فهي تعزز مصداقية الملف.
في الصومال، تمويل رواد الأعمال: جهات تمويل يمكن التواصل معها
- Dahabshil Bank — مصرف إسلامي في القرن الأفريقي يمنح الشركات تمويلات متوافقة مع الشريعة، منها العقاري، وهو جهة طبيعية لعرض مشروع رائد أعمال.
- Dahabshil Bank International — مصرف إسلامي يفتح حسابات للأفراد ويموّل الأسر والشركات وفق الشريعة، فهو نقطة دخول لشركة ناشئة.
في الصومال، تمويل رواد الأعمال: أسئلة شائعة
هل تمول البنوك الصومالية الشركات الناشئة؟
نادرا دون سجل سابق. فالشركة الناشئة تعتمد بالأحرى على مدخرات العائلة أو المغتربين أو التمويل الأصغر، ثم تصل إلى البنوك بعد إثبات رقم أعمال منتظم في حساب تجاري.
ما الفرق بين المشاركة والمضاربة؟
في المشاركة يقدم البنك ورائد الأعمال كلاهما رأس مال ويتقاسمان الأرباح والخسائر. وفي المضاربة يقدم المستثمر وحده رأس المال ورائد الأعمال عمله، فيتحمل المستثمر الخسارة المالية ما لم يقع سوء إدارة.
هل تلزم رخصة تجارية للاقتراض في الصومال؟
نعم في الغالبية العظمى من الحالات. فالرخصة الصادرة عن الإدارة المحلية وتسجيل الشركة يثبتان الوجود القانوني للنشاط، ويُشترطان لفتح حساب تجاري.
هل يستطيع شريك من المهجر كفالة التمويل؟
هذا ممكن إذا قبل البنك كفيلا مقيما في الخارج واستطاع التحقق من دخله. لكن بعض البنوك تفضل كفيلا حاضرا محليا يسهل الوصول إليه عند تعثر السداد.